看三季报,有人先看营收,有人先看增速。金徽酒这份2026年三季报里,互联网销售57.64%的增速很抓眼;但再往下翻,合同负债增厚至8.23亿元、销售收现26.66亿元,同样值得细读。前者是渠道结构的新支点,后者是渠道信任的“蓄水池”。把几组数据放在一起看,金徽酒前三季度的经营成色会更完整。
10月27日晚间,金徽酒股份有限公司发布2026年三季报。前三季度,公司实现营业收入23.39亿元,同比增长1.45%;合同负债8.23亿元,同比增长30.26%;销售商品、提供劳务收到的现金26.66亿元,同比增长2.91%。
单看营收,1.45%的正增长不算张扬,但放在白酒行业更加注重渠道质量、消费者运营和现金流安全的当下,这张报表里有几条线值得放在一起看:营收基本盘稳住了,合同负债明显增厚,销售收现保持正增长,互联网销售渠道又跑出了高增速。稳、增、进,是金徽酒前三季度经营表现的一个观察切口。
在酒业时报看来,金徽酒这份三季报的看点,不只是某一个渠道增速亮眼,而是渠道信任资产、用户触达能力和现金流质量三条线同步改善。这比单一增速更有含金量。
营收、合同负债增双增长
先看基本盘。前三季度金徽酒实现营业收入23.39亿元,同比增长1.45%。在白酒消费更趋理性、渠道运营更讲精细化的背景下,公司保持了营收正增长,说明核心市场基本盘依然稳固。
更值得关注的是合同负债。
截至三季度末,金徽酒合同负债8.23亿元,同比增长30.26%,较上半年末进一步增厚。合同负债是经销商提前打给酒厂的货款,它不直接等于当期收入,却是渠道合作意愿最前置、也最难修饰的一个读数。经销商愿意提前预付货款,背后是对品牌动销、价盘管理和厂商合作关系的综合判断。
管理学里常讲“信任资产”。
它不直接写在利润表最显眼的位置,却决定渠道愿不愿意和企业一起做长期投入。合同负债,就是渠道信任资产在报表上的一种投影。金徽酒合同负债同比增三成,说明渠道端对公司的合作意愿在增强,厂商关系具备继续做深做实的基础。
在酒业时报看来,合同负债增厚比单点收入增速更能反映渠道温度。它意味着金徽酒前三季度不是简单把货压给渠道,而是在渠道信心和回款节奏上取得了积极平衡。对于一个坚持长期主义的区域酒企来说,这种“信任蓄水池”越厚,后续市场运营的腾挪空间就越大。
渠道结构出现新支点
三季报里最抓眼球的,是互联网销售渠道。
据三季报披露,金徽酒前三季度互联网销售实现营收1.15亿元,同比增长57.64%,占酒类营收比重提升至5.08%。在各大渠道中,互联网销售增速表现突出,成为公司渠道结构中的一大亮点。
这个57.64%该怎么理解?
在酒业时报看来,金徽酒互联网渠道的高增长,不只是“多卖了一点货”,而是用户资产运营能力的一次集中体现。传统白酒销售高度依赖经销商网络和线下终端,互联网渠道则把品牌展示、消费者互动、内容触达和成交转化放在同一条链路上。它既是销售增量,也是品牌与消费者直接对话的窗口。
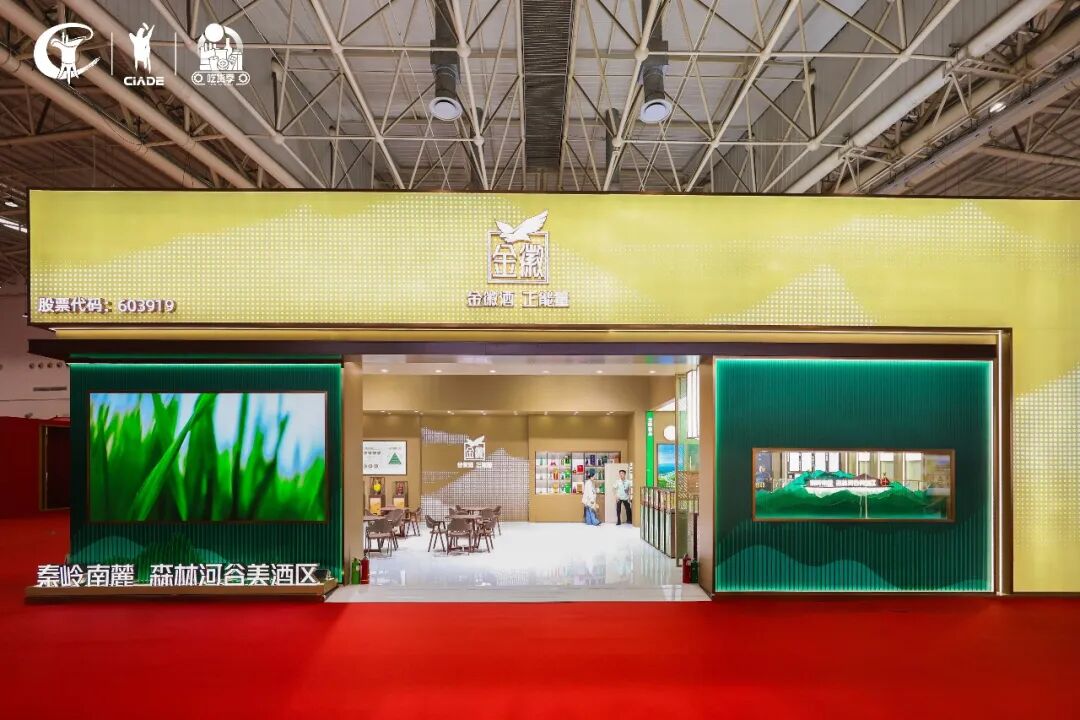
从公开信息看,金徽酒近年来持续推进线上平台布局,并设立专门的主体负责互联网营销,围绕主流电商和内容电商平台开展旗舰店运营、直播带货和用户互动。这套体系的价值,不完全体现在当期收入里,更体现在品牌触达效率和消费者数据沉淀上。线上渠道每前进一步,都是金徽酒在更大市场范围内触达消费者的一个新支点。
在酒业时报看来,金徽酒把互联网渠道放在渠道结构优化的重要位置,思路是清晰的:线下渠道继续深耕核心市场,线上渠道承担品牌曝光、消费者教育和增量触达的功能,两者形成互补。57.64%的增速,说明这条新支点已经从“补充渠道”逐步成长为“结构增量”。
厂商共赢生态持续巩固
再看现金流。
前三季度,金徽酒销售商品、提供劳务收到的现金26.66亿元,同比增长2.91%。这个指标反映企业从销售端实际收到的现金,是判断经营质量和渠道回款状态的重要参考。销售收现保持正增长,与合同负债同比增厚相互印证,说明公司收入有现金流支撑,渠道回款节奏总体稳健。
华创证券在研报中关注到公司现金流表现相对较好,方正证券亦给出报表质量较高的判断。券商视角之外,从产业逻辑看,销售收现是厂商合作的“温度计”,合同负债是渠道信任的“蓄水池”。一个看当期回款,一个看未来意愿,两者同步向好,说明金徽酒与经销商之间的合作生态在持续巩固。
在酒业时报看来,白酒企业的竞争,短期看动销,中期看渠道,长期看厂商关系。金徽酒前三季度销售收现和合同负债两项指标同步改善,说明渠道端愿意与公司一起做市场、做投入、做长期。这种厂商共赢生态,是区域酒企穿越行业周期的重要底气。
积极信号藏在“三条线”里
把三季报拆开看,金徽酒前三季度呈现出三条积极线索:
第一条线是基本盘稳。营业收入23.39亿元,同比增长1.45%,核心市场保持正增长,说明公司经营节奏稳健。
第二条线是渠道信任增。合同负债8.23亿元,同比增长30.26%,渠道愿意提前打款,厂商合作关系进一步夯实。
第三条线是用户触达进。互联网销售1.15亿元,同比增长57.64%,占酒类营收比重提升至5.08%,线上渠道成为品牌触达消费者的新支点。
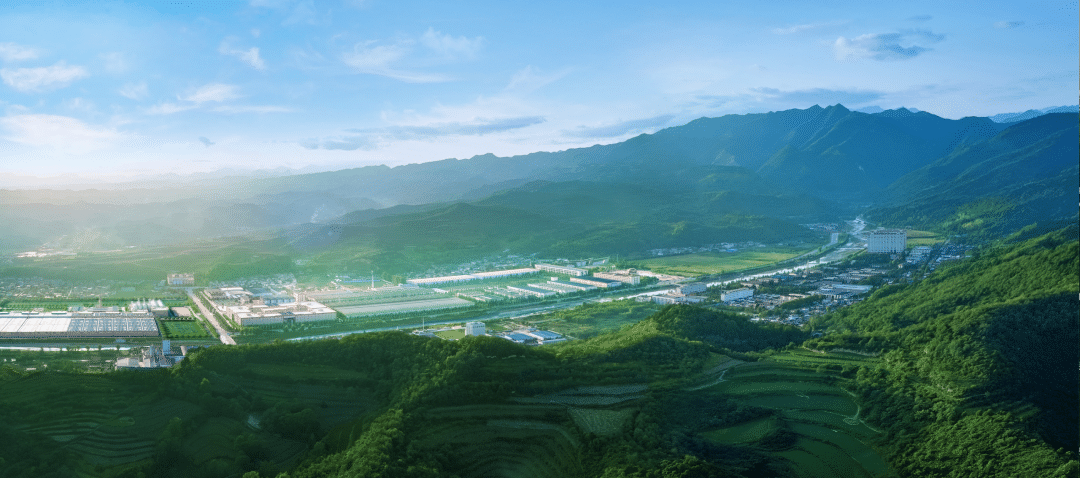
在酒业时报看来,这三条线分别对应经营基本盘、渠道信任资产和数字化用户资产。单看任何一项,都是常规亮点;放在一起看,才构成金徽酒前三季度高质量发展的完整图景。公司坚持长期主义,持续推进全渠道运营和数字化营销,在稳固核心市场的同时,用互联网渠道打开品牌触达的新空间,为后续市场运营和消费者培育积蓄了积极力量。
白酒行业正在从规模扩张转向质量竞争,渠道健康、现金流安全和用户运营能力的重要性进一步提升。金徽酒这份三季报,营收稳增、合同负债增厚、线上高增,释放的是稳中求进、进中提质的积极信号。对于一家坚持深耕市场、重视厂商共赢的企业来说,这样的经营节奏值得肯定。
原创文章版权归本网所有;转载文章归原作者所有。发布者:酒业时报,转载请注明出处:https://www.thewinetimes.com/gongsi/13405