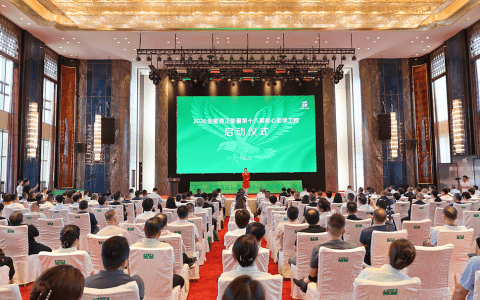
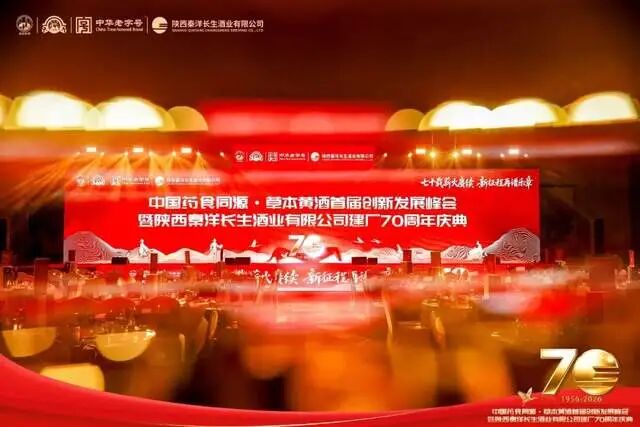
9月10日,西安大唐西市酒店,500多位嘉宾见证了一场有些“非典型”的黄酒行业活动。
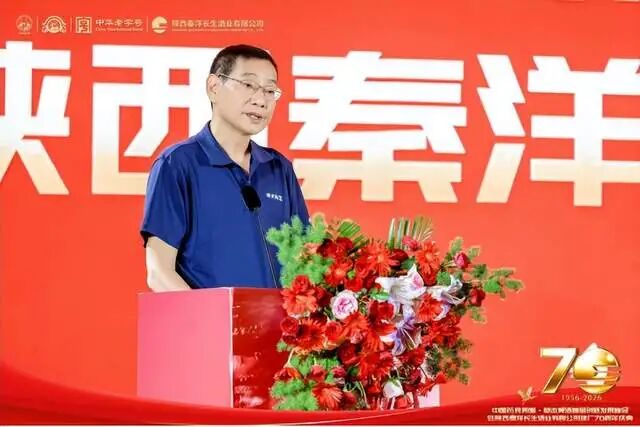
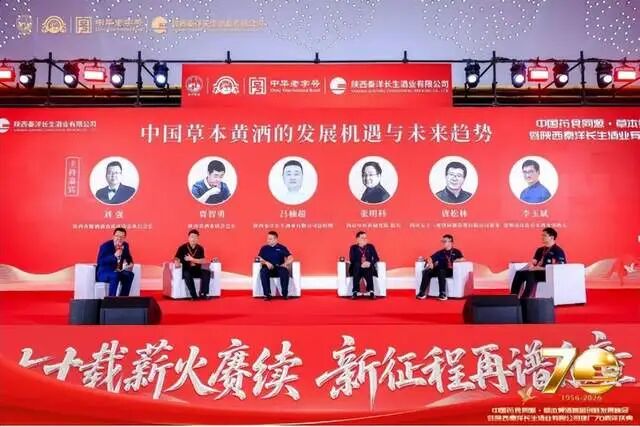
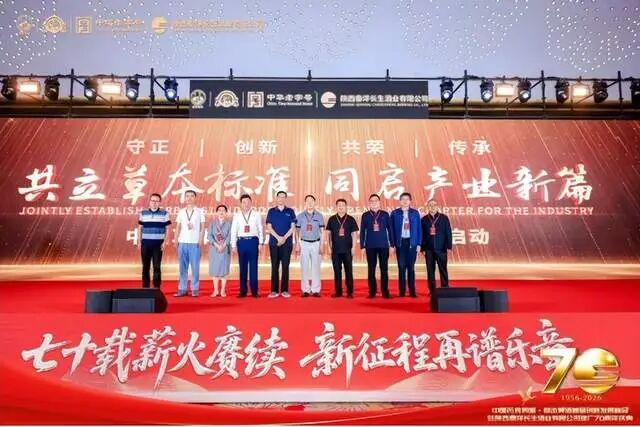
“中国药食同源·草本黄酒首届创新发展峰会暨陕西秦洋长生酒业有限公司建厂70周年庆典”在此举行。活动现场,秦洋长生酒业牵头发起《中国草本黄酒共同宣言》,有机谢村桥汉酿、唐酿两款草本黄酒新品正式亮相。
在酒业时报看来,这场活动的意义远超一家企业的周年庆典。当黄酒行业的目光长期聚焦于绍兴产区的“双雄竞逐”时,秦洋长生酒业正在用“草本黄酒”这一全新品类,打破黄酒行业“南强北弱”的固有格局。
一个被忽视的结构性矛盾
黄酒行业正在经历一轮久违的升温。2025年,会稽山全年股价涨幅达90%,成为年度涨幅第一的酒类上市公司。黄酒板块在资本市场的热度,一度超越了人形机器人、DeepSeek等热门概念板块。
但热度之下,结构性矛盾依然尖锐。
中国酒业协会数据显示,2025年全国近800家黄酒生产企业实现营业收入约200亿元,同比增长5.26%。这个规模在酒类行业中占比不足2%。更关键的是,黄酒的主销区域仍然高度集中于江浙沪——会稽山2025年江浙沪以外地区对营收的贡献率仅为15.36%,即便是全国化步伐更快的古越龙山,江浙沪以外营收占比也刚刚超过40%。
地域局限、场景固化、价格天花板偏低,这三个问题互为因果,构成了黄酒行业多年来的增长困局。
酒业时报注意到,秦洋长生酒业的草本黄酒战略,恰恰是从这三个维度同时切入的。
从“区域名酒”到“品类定义者”
秦洋长生酒业的底子并不薄。这家企业溯其源可至明清“王家烧坊”,1956年国营洋县酒厂正式肇基,2006年秦洋酒厂与长生酒业整合,形成了“秦洋牌”白酒与“谢村桥牌”黄酒双品牌格局。目前企业占地230亩,总资产逾4.7亿元,年产黄酒15000吨、白酒6000吨,是长江以北规模最大的黄酒生产基地。
谢村黄酒的品质底蕴也不缺乏行业认可。1987年,谢村黄酒在上海首届中国黄酒节上斩获一等奖,与绍兴加饭酒同登金榜,被黄酒专家支秉仁赞为“大西北正在怒放的一支雪莲”。其酿造技艺被列入陕西省首批非物质文化遗产,有机产品认证更是开创了全国黄酒行业的先河。
但“有历史、有品质、有认证”,并不等于“有市场、有规模、有溢价”。这是中国区域名酒普遍面临的困境。
秦洋长生酒业选择的破局路径,不是简单复制绍兴黄酒的全国化打法,而是重新定义品类——将“药食同源”的传统智慧,与黄酒的酿造基底嫁接,创造“草本黄酒”这一新品类。
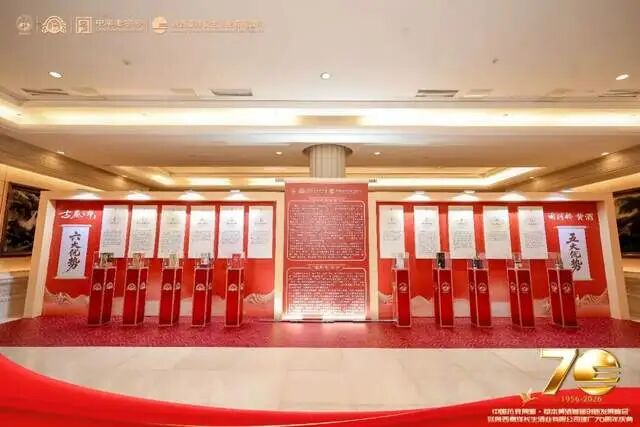
此次发布的有机谢村桥·汉酿草本黄酒,甄选有机糯米,配伍黄精、枸杞、山楂等多味道地草本,历经五载陈养;唐酿草本黄酒则以有机糯米为底,汇十余味道地草本入曲入酿,十年藏酿。从企业此前发布的产品标准来看,谢村桥草本黑米酒的原料组合涵盖了山药、茯苓、桑葚、酸枣仁、葛根等数十种药食同源物质。
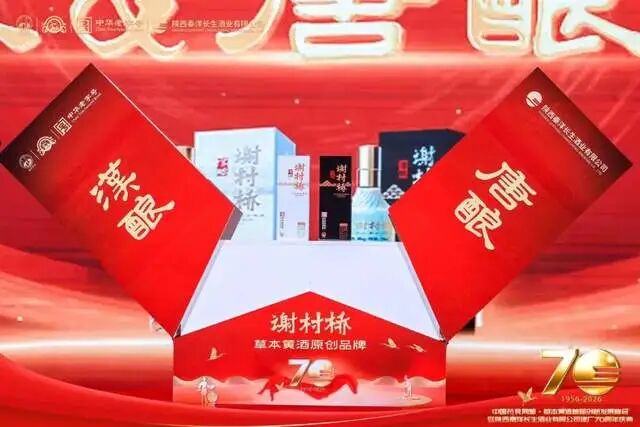
这一产品逻辑的关键在于:它不是在传统黄酒上做“加法”,而是从酿造工艺的底层,将草本入曲、入酿,形成了与绍兴黄酒截然不同的风味体系和价值主张。
草本黄酒的时代窗口
酒业时报认为,秦洋长生酒业切入草本黄酒赛道的时机,值得关注。
从政策端看,药食同源物质目录已扩容至106种,2025年健康声称试点启动、复方备案制破冰,产业正从政策红利期迈向产业爆发期。我国药食同源市场规模已突破3700亿元,全产业链估值超过2万亿元。
从消费端看,“少喝一点、喝好一点”正成为酒类消费的普遍取向。中国酒业协会数据显示,黄酒消费主力呈现年轻化态势,25岁至30岁、31岁至40岁人群在男性消费者中分别占比20.4%和27.6%。低度、健康的饮酒需求,正在创造新的品类空间。
从竞争格局看,露酒赛道2025年行业规模预期达到650亿元,五粮液等头部酒企已推出“五粮本草”人参露酒等产品加码布局。这说明“酒+草本”的品类融合逻辑,已经在白酒巨头的战略中被验证。但在黄酒赛道,尚未出现具有全国影响力的草本黄酒品牌。
空白即机会。
秦洋长生酒业的草本黄酒,与露酒赛道形成了一种微妙的竞合关系。二者的差异在于基底不同:露酒多以白酒为基,酒精度较高;草本黄酒则以糯米发酵酒为底,酒精度低、口感温润,更贴近“轻养生”的消费场景。这种差异化定位,恰恰是秦洋长生酒业在品类竞争中的独特筹码。
标准化才是品类的生死线
新品类最大的风险,从来不是需求,而是标准。
一个没有标准的品类,很容易陷入“劣币驱逐良币”的陷阱。草本黄酒尤其如此——草本原料的安全性与功效性评价、不同草本配比的工艺规范、成品的质量控制体系,都需要一套可量化的标准来支撑。
秦洋长生酒业似乎意识到了这一点。峰会期间,企业发布了谢村桥草本黑米酒的企业标准,明确规定了产品分类、分级、技术要求、检验方法等。更具行业意义的是,《中国草本黄酒共同宣言》提出了“坚守本源、传承匠心;坚守诚信、合规经营;坚守创新、聚力致远”三项核心共识。
酒业时报认为,这份宣言的价值,不在于它说了什么,而在于它试图在品类萌芽期就建立起行业共识。对于一个刚刚起步的细分赛道而言,先行者主动推动标准化,既是自我约束,也是抬高竞争门槛的理性选择。
与此同时,秦洋长生酒业与陕西科技大学、陕西理工大学、西北农林科技大学认证中心等高校科研机构签署了战略合作协议,以产学研协同支撑草本黄酒的技术迭代。西北大学食品科学与工程学院院长岳田利、陕西理工大学中国谢村北派黄酒研究院院长耿敬章等专家也在峰会上围绕药食同源产业创新进行了深度分享。
这套“标准+科研+渠道”的组合拳,在区域酒企中并不多见。
70年之后的新命题
站在70周年的节点回望,秦洋长生酒业的路径颇具标本意义。
它不是茅台镇上的酱酒新贵,也不是绍兴鉴湖畔的百年老号。它是一家从秦岭深处走出来的区域酒企,手握两项“中华老字号”,拥有长江以北最大的黄酒产能,却长期面临“好酒藏在深山人未识”的市场困境。
草本黄酒,是它给出的答案。
这条路能否走通,取决于几个关键变量:草本黄酒能否建立起足够清晰、足够有辨识度的品类认知?秦洋长生酒业能否在渠道和品牌端实现从区域到全国的跨越?行业标准能否在品类扩张期保持足够的约束力?
答案尚不清晰。但酒业时报倾向于一个判断:在黄酒行业寻求结构性突破的当下,秦洋长生酒业以草本黄酒切入大健康赛道,是一次值得关注品类创新实验。无论最终成败,它都为黄酒行业提供了一条不同于“高端化提价”和“年轻化破圈”的第三条路径——用品类创新,重新定义黄酒的价值坐标。
70年前,国营洋县酒厂在汉江之畔点燃第一炉酒甑。70年后,这家企业选择了一条更难的路。
难走的路,往往才是活路。
原创文章版权归本网所有;转载文章归原作者所有。发布者:酒业时报,转载请注明出处:https://www.thewinetimes.com/gongsi/12723