104.72亿营收、43.39亿净利润,同比分别下滑36.35%和43.37%——单看数字,泸州老窖2026年半年报似乎“不好看”。但数字之外,这家千亿酒企在行业深度调整期里的战略选择,或许更值得被读懂。
8月25日,泸州老窖(000568.SZ)披露2026年半年度报告。报告期内,公司实现营业收入104.72亿元,同比下降36.35%;归属于上市公司股东的净利润43.39亿元,同比下降43.37%。
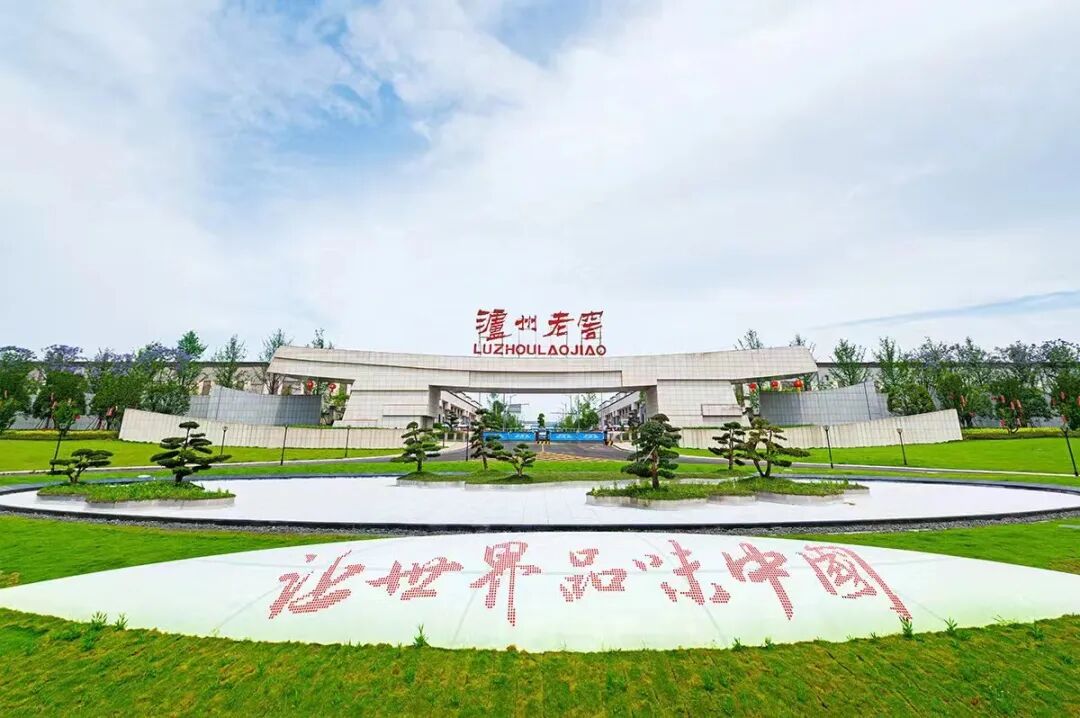
营收减少近四成、净利近乎腰斩——如果只看同比增幅,这无疑是泸州老窖近年来最“冷”的一份中报。但若将视线从数字本身移开,放到整个白酒行业正在经历的深度重构中去审视,这份半年报透露出的,或许并非只有寒意。
在酒业时报看来,泸州老窖正以主动“踩刹车”的方式,换取渠道健康与品牌价值的长期安全边际——这是一场用短期业绩换长期竞争力的战略博弈。
行业集体“挤泡沫”,泸州老窖并非孤例
要理解这份半年报,首先得看清它所处的行业坐标。
2026年上半年,白酒行业仍处于深度调整通道。消费增长动能不足、渠道库存压力增大、产品动销下降,是全行业共同面对的难题。
据行业调研数据,86.7%的受访酒企利润同比下降,74.8%的企业营业额出现萎缩。在已披露上半年业绩预告的8家上市酒企中,仅五粮液一家实现预增,其余7家全部利润下滑或亏损。
也就是说,泸州老窖的业绩回调,是在行业整体“挤泡沫”的大背景下发生的。
早在2025年度股东大会上,泸州老窖管理层就给出过一个关键判断:白酒行业已经步入长期结构性转型新阶段,市场需求全面转向个人自主日常消费。公司预判,2026年6月起行业将进入常态化去库存周期,未来三至五年,产品高端化、品类利口化低度化、市场国际化,将成为行业演进的三大主线。
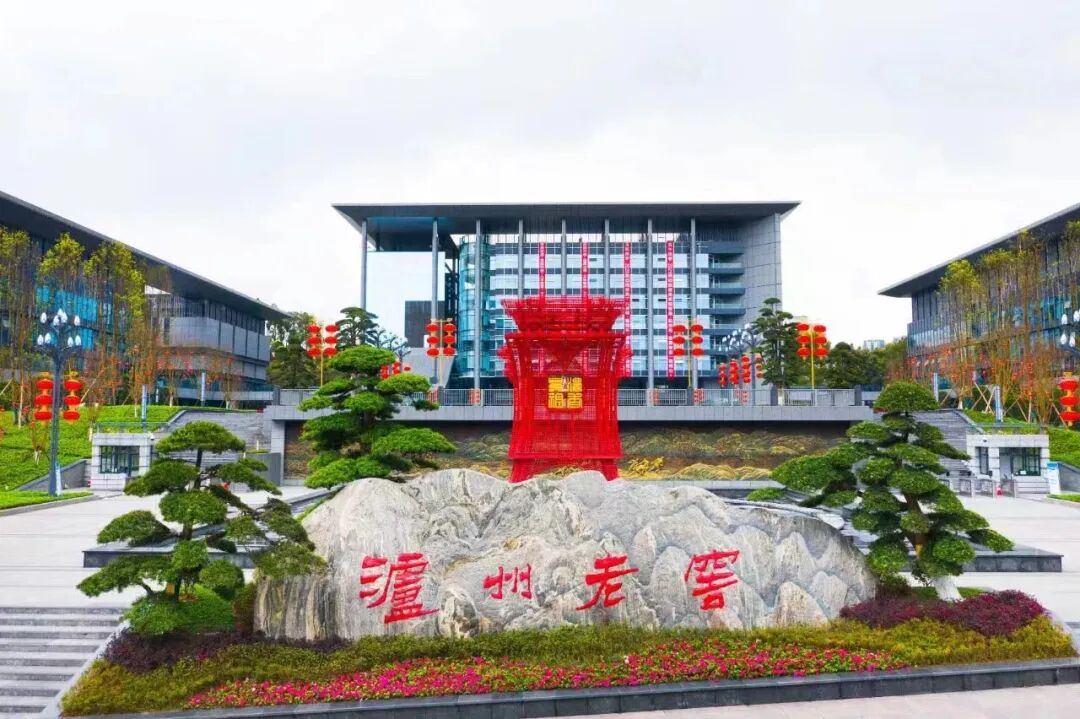
换言之,泸州老窖对行业走势的判断并非“乐观”,而是“清醒”。这份半年报的数字,某种程度上正是这种清醒判断的落地——与其被动承压,不如主动调整。
多家券商研报也印证了这一逻辑。东方证券在半年报披露前即指出,公司控量挺价、高度国窖1573发货承压,预计20262028年归母净利润分别为91、93、99亿元,但仍维持“买入”评级。
国海证券预计20262028年归母净利润分别为88、95、106亿元,同样维持“买入”评级。多家机构的一致判断是:短期阵痛过后,改善弹性可期。
财务数字之外,三个“主动信号”更值得关注
如果仅仅停留在“营收跌了、净利降了”的层面,就容易错过这份半年报里真正有价值的信息。
信号一:毛利率依然坚挺,高端“护城河”未被侵蚀。
报告期内,泸州老窖中高档酒类产品实现营收92.00亿元,毛利率高达90.74%。在营收同比下滑近四成的背景下,中高档酒毛利率与去年同期基本持平。
这是一个非常重要的信号。在消费品行业,价格体系往往是调整期最先松动的一环。但泸州老窖中高档酒90%以上的毛利率保持稳定,说明国窖1573等核心产品的品牌溢价并未因销量下滑而被削弱。高端产品的盈利能力和品牌价值在行业调整期依然稳固。
信号二:新兴渠道“抗跌”,境外业务逆势增长。
分渠道看,传统渠道运营模式收入94.94亿元,同比下降38.61%;新兴渠道运营模式收入9.17亿元,仅下降1.64%。新兴渠道的降幅远小于传统渠道,显示出线上、新零售等渠道在行业调整期展现出了更强的韧性。
更值得关注的是境外市场。报告期内,泸州老窖境内收入缩减36.65%,而境外收入增长10.16%。境外经销商数量增长20.45%至106个,而境内经销商减少了9.98%至1533个。
一减一增之间,泸州老窖的渠道结构正在发生微妙而深刻的变化。当国内市场进入存量博弈,海外市场的增量价值正在被重新定义。
信号三:261亿现金“压舱”,手里有粮心里不慌。
截至报告期末,泸州老窖账面货币资金达261.3亿元。在行业整体承压、现金流普遍趋紧的背景下,这笔巨额现金储备构成了企业穿越周期的“压舱石”。
在酒业时报看来,261亿现金的意义远超财务数据本身——它意味着泸州老窖有足够的底气坚持“控量挺价”战略,而不必为短期业绩压力向渠道压货。这种“不着急”的姿态,正是头部酒企与跟随者之间最本质的差别。
“控量挺价”的代价与回报
泸州老窖这份半年报最核心的叙事逻辑,可以用四个字概括:控量挺价。
这不是一个新鲜词汇,但在2026年的行业语境下,它被赋予了全新的分量。
2026年春节以来,52度国窖1573终端价格保持稳定。公司管理层在股东大会上表示,“国窖不降价就滞销”等认知正在被打破,国窖产品不降价仍保持良好动销。
但“挺价”是有代价的。高度国窖1573发货承压,直接影响了上半年的营收规模。经销商库存约为7个月,高于正常年份的3个月左右。境内经销商数量净减少162家。
这是一道艰难的选择题:是要短期报表的好看,还是要长期品牌价值的稳固?
泸州老窖选择了后者。公司明确表示,不会为追逐短期市场表现损耗品牌长期价值。国窖1573将继续执行不降价的价格策略。
从管理学的角度来看,这本质上是“品牌资产优先于销售规模”的战略排序。在行业上行期,规模扩张与品牌增值可以同步推进;但在下行期,两者往往产生冲突。此时选择保品牌、舍规模,需要管理层具备超越财报周期的战略定力。
而泸州老窖的底气在于:高端白酒的竞争,从来不是一场百米冲刺,而是一场马拉松。在马拉松的前半程放慢脚步、调整呼吸,并不意味着输掉比赛。
蓄力未来:低度化、年轻化、场景化的“第二曲线”
如果说“控量挺价”是泸州老窖应对当下的策略,那么“低度化、年轻化、场景化”就是它布局未来的抓手。
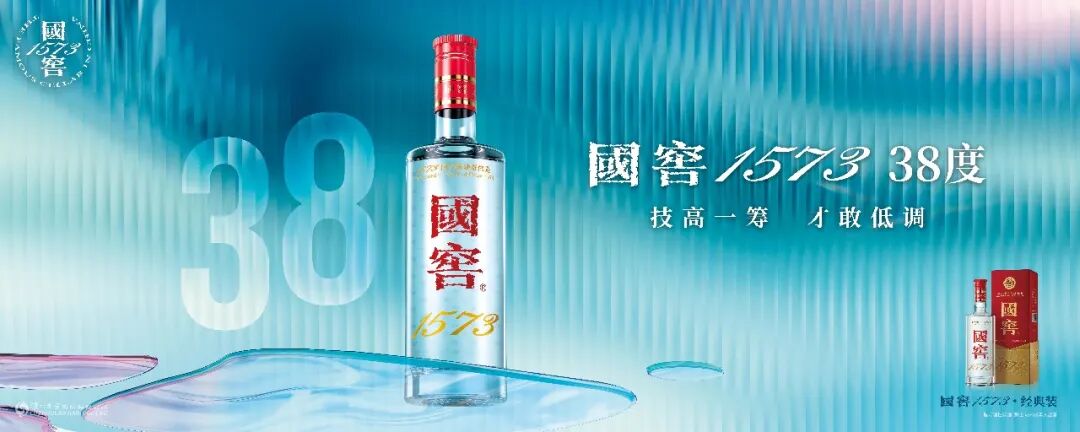
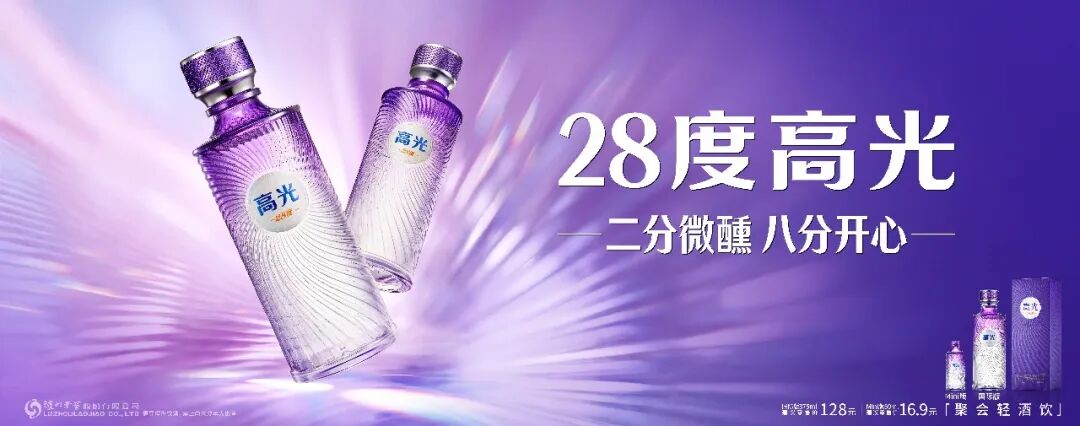
公司已将这三个方向作为未来发展的重要命题。在产品端,38度国窖1573已成长为行业首个百亿级低度白酒大单品;今年6月,28度高光新品正式上市,向超低度大众轻饮领域迈出关键一步。在场景端,露营、滑雪、音乐节等新消费场景的品饮模式创新正在持续推进。
这一战略布局的逻辑非常清晰:当传统商务宴请场景收缩、年轻消费群体崛起,白酒行业必须找到新的消费场景和饮用方式。泸州老窖提前卡位低度赛道和年轻化场景,本质上是在为下一轮行业复苏储备“弹药”。
在酒业时报看来,白酒行业的竞争正在从“存量争夺”转向“增量创造”。谁能率先在低度化、年轻化、国际化等新赛道上建立优势,谁就能在下一轮周期中占据先机。泸州老窖的“第二曲线”布局,值得长期跟踪观察。
104.72亿营收、43.39亿净利润、同比双降——这份半年报确实“不好看”。但如果把它放在白酒行业深度调整的大周期里看,放在泸州老窖“控量挺价、蓄力长远”的战略框架里看,数字背后的逻辑反而清晰起来:
这不是一场溃败,而是一次主动的战略收缩。
261亿现金储备、90%以上的中高档酒毛利率、逆势增长的境外业务、稳步推进的低度化年轻化布局——这些才是泸州老窖穿越周期的真正底牌。当行业出清结束、消费回暖来临,今天的“蓄力”或许就是明天的“爆发”。
对于长期主义者来说,短期的波动从来不是终点,而是通往下一个周期的必经之路。
你怎么看泸州老窖“控量挺价”的战略选择?是明智的长期主义,还是过于保守的“躺平”?欢迎在评论区聊聊你的观点。
原创文章版权归本网所有;转载文章归原作者所有。发布者:酒业时报,转载请注明出处:https://www.thewinetimes.com/gongsi/12155