纵观当下白酒行业,若论话题度与争议性,听花酒绝对是独一档的存在。自面世以来,听花酒便时常深陷舆论漩涡,争议热度甚至远超行业龙头茅台,几乎成了白酒市场最特殊的一款酒。
而听花酒之所以能够持续引发行业热议,核心原因集中在三点:
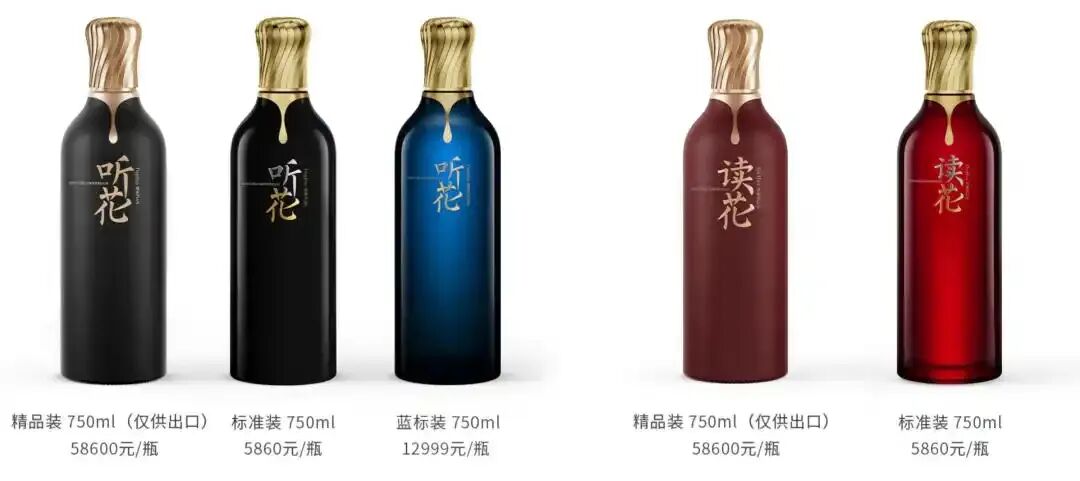
一是,定价“离谱”,背离了常规的市场逻辑,产品溢价远超行业认知。如旗下高端精品装标价高达58600元/瓶(750ml),即便是标准装,单价也达到5860元/瓶(750ml),价格全面碾压飞天茅台、第八代五粮液等一众高端名酒。虽然后续也推出了586元/瓶(500ml)的新品读花,但依旧没能消解市场的核心质疑——一款名不见经传的白酒,凭啥比茅台还贵?
二是,营销激进,宣传时常擦边。不同于传统白酒主打口感、工艺、窖藏、文化的宣传思路,听花酒长期采用夸张、出圈的营销话术,屡次公开宣传产品可提升人体免疫力、改善睡眠质量、调节人体生理机能,甚至打出抗衰老功效、提高性功能等噱头,赚足了业内外眼球。
其三,被央视“点名”,涉及虚假宣传。2024年央视315晚会直接曝光听花酒虚假宣传问题,“实锤”其营销乱象。事件发生后,听花酒遭遇全面下架,母公司青海春天股价暴跌。彼时,行业几乎形成统一共识:剑走偏锋的听花酒,这下真的要“凉了”。
但其市场走势却出人意料,2025年听花酒逆势创收1.224亿元,同比暴涨163.74%。这场反转来得又快又陡,让部分人士对听花酒贴上了“打不死的小强”这一标签。
而近日母公司青海春天披露的2026年上半年业绩报告,再度将听花酒的命运推至行业聚光灯下,其惨淡的业绩表现,又让品牌未来蒙上了一层厚重的阴影。
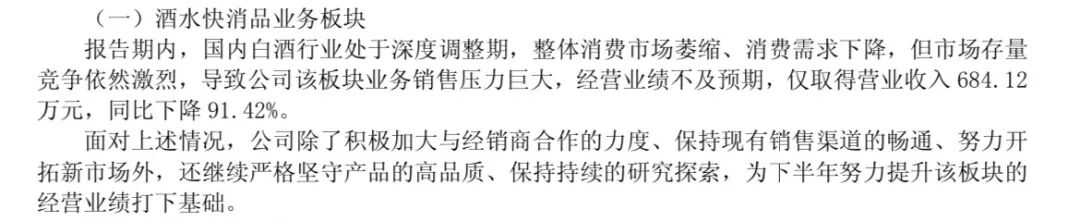
财报数据里,清晰展现了听花酒的断崖式下滑——2026年上半年,听花酒整体营业收入仅684.12万元。
这算惨淡吗?通过同比对比便能一目了然。
相较于2025年同期7972.18万元的营收成绩,2026年上半年营收同比暴跌91.42%,营收直接缩水7288.06万元。
要知道,2026年白酒行业虽处于深度调整阶段,整体消费趋于理性、市场竞争加剧,但仍有酒企依旧保持着稳定的经营节奏。
因此,听花酒超九成的营收暴跌,更像是品牌自身弊端集中爆发后的“最后一口气”,颓势已然难以掩盖。
花酒操盘手张雪峰,相信不少酒圈从业者对他并不陌生。在打造听花酒之前,其打造的凉露酒也曾掀起一阵浪潮,但在市场上终是折戟沉沙。
2017年,凉露酒正式上市,锚定“吃辣喝的酒”这一差异化定位,聚焦火锅餐饮核心消费场景。公开信息显示,为快速抢占市场,张雪峰曾大力造势引流。但重金营销还是没能换来市场认可,凉露酒始终未能打开市场局面。
时至今日,凉露酒基本彻底淡出大众视野,市场能见度已经非常低。淘宝、京东等平台在售的凉露酒产品,生产日期也大多集中在2018至2020年,其滞销程度可想而知。
更具争议的是,听花酒的生产主体——宜宾听花酒业发展有限责任公司,前身正是凉露酒的生产企业宜宾凉露酒业有限公司。
也就是说,如今标价数万的精品装听花酒,正来源于曾经十几元平价凉露酒的生产线、老厂房。
换一套包装、编一套高端故事,平价白酒生产线的产品,身价便能暴涨数千倍?这样的操作,也是市场质疑的核心之一。
自媒体穿透公司发布的一则内容显示,精品装听花酒与凉露酒的配料成分并无明显差异,核心产品原料几乎一致。若消费者仅从配料信息判断二者价值,质疑也是理所当然的。
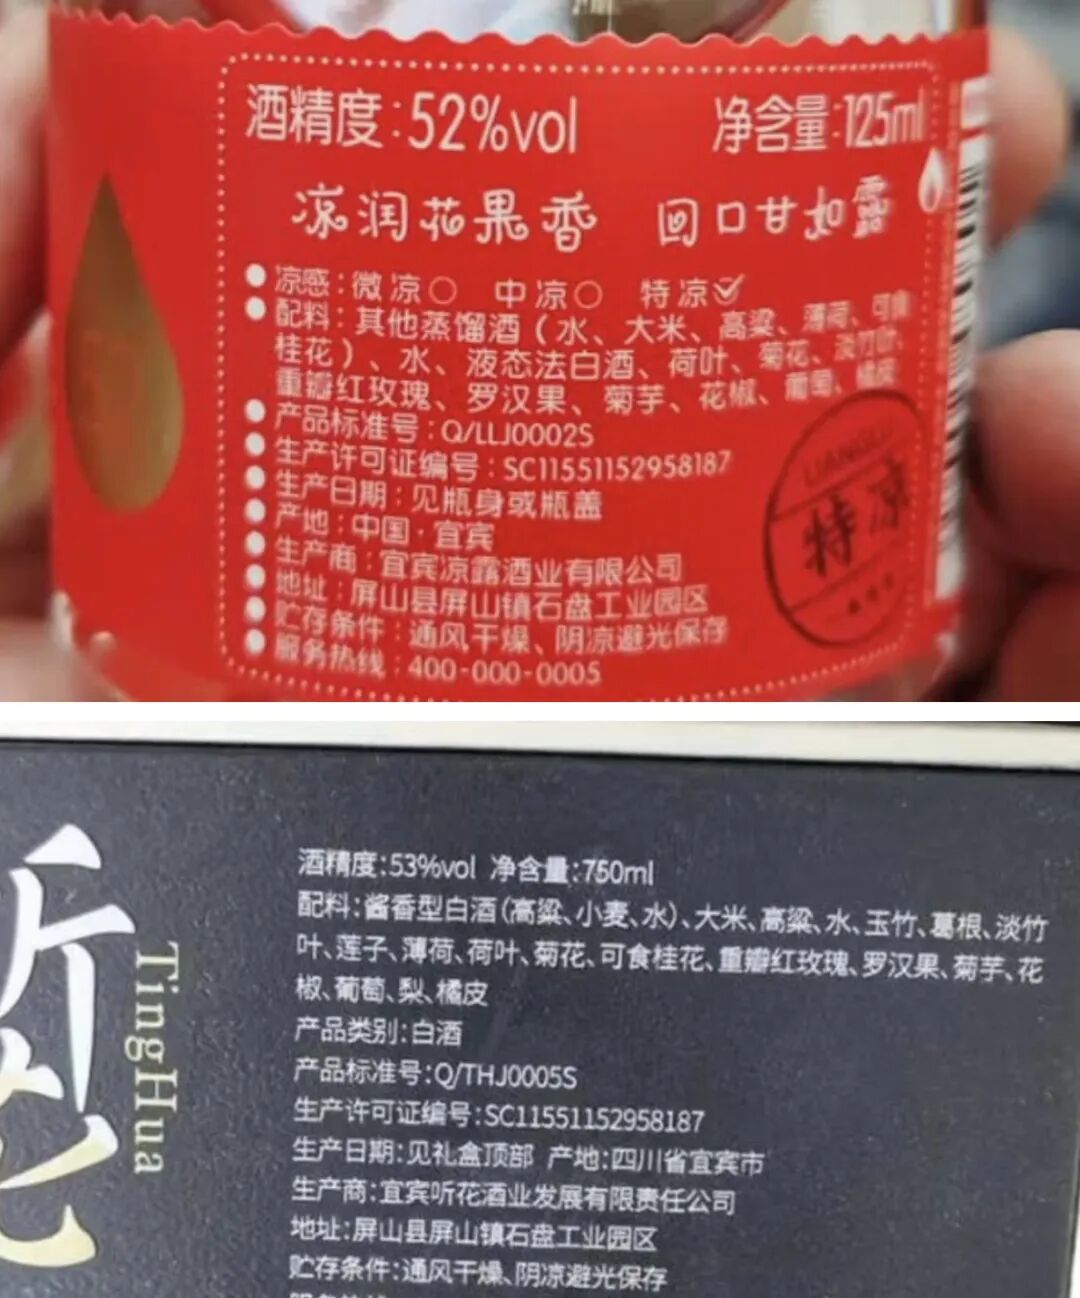
如今,听花酒2026年上半年仅600多万的营收成绩,彻底打破了2025年报传递出的回暖信号。
而针对业绩暴跌,青海春天将原因归咎于白酒行业深度调整、消费市场萎缩、存量竞争激烈等外部因素,以此解释自身销售承压、业绩不及预期的现状。若继续按照目前的经营颓势,2026年全年听花酒营收大概率难以突破1000万元。
为丰富产品矩阵,适配大众消费市场,听花酒曾推出次高端产品——读花酒,标价586元/瓶。
但从市场表现来看,读花酒市场存在感依旧微弱,市场热度与销量远不及争议缠身的高端听花系列。
诸多信息也能进一步印证。
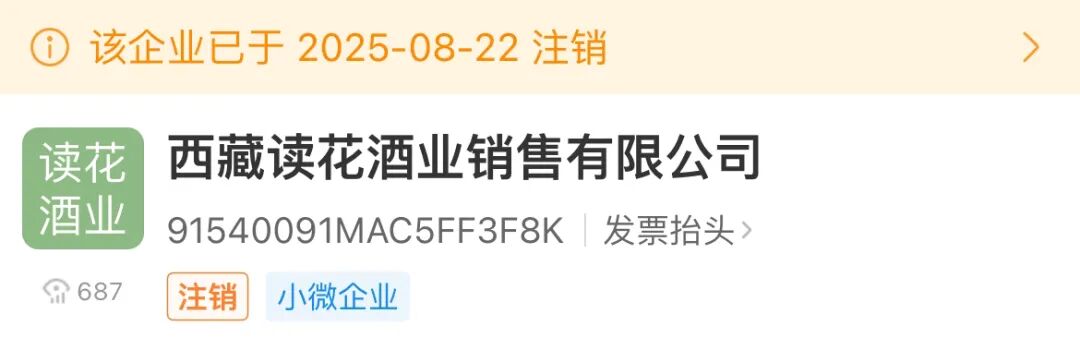
如负责读花酒销售业务的西藏读花酒业销售有限公司,2025年造成青海春天净利润亏损0.07万元,不仅未能创造价值反而成了母公司业绩的拖累。
另有企查查公开信息显示,西藏读花酒业销售有限公司已于2025年8月22日正式注销。这是否意味着,张雪峰及青海春天已经彻底放弃读花系列?
与ST椰岛一样,青海春天也面临核心子公司造血能力严重不足的情形。
2025年,青海春天主要子公司及对公司净利润影响达10%以上的参股公司共有10家,处于净利润亏损状态的多达8家;进入2026年上半年,核心子公司缩减至8家,但依旧有5家子公司持续亏损,造血能力严重不足。
雪上加霜的是,公司还深陷合规监管风波。
2026年5月19日,上交所向青海春天下发2025年业绩问询函,直击其酒水业务核心疑点,要求公司核查并披露酒水业务收入确认的合规性,详细列示前二十大客户的合作细节、销售数据、关联关系、终端销售情况,同时解释销售费用大幅下降、与收入变动趋势背离的原因与合理性,且要求公司在10个交易日内完成回复并履行信息披露义务。
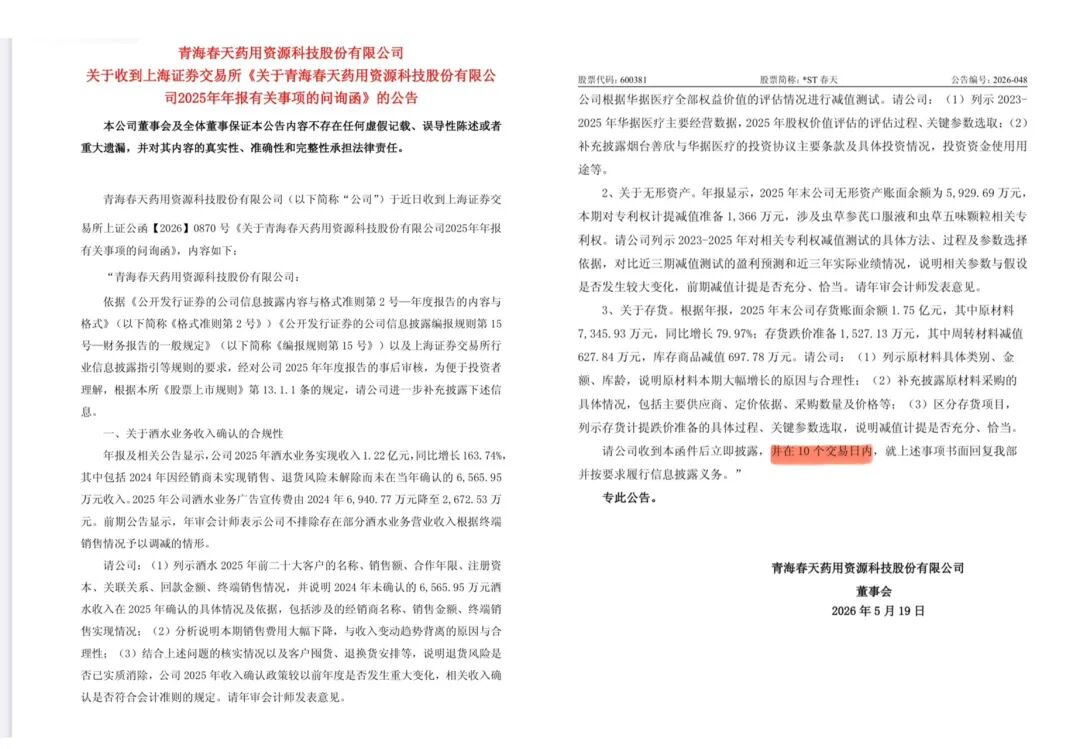
2026年6月2日,青海春天发布延期回复公告,称尚未完成材料编制,将延期回复。截至今日(9月3日),青海春天依旧未完成问询函披露工作,让公司经营合规性、业绩真实性饱受市场怀疑。
纵观白酒行业,能够长久立足的品牌,终究依托的是品质、口碑与合规经营。如今的听花,可谓是危机重重。
关于“听花酒”这款饱受争议的天价白酒,大家怎么看呢?它会重蹈凉露酒的覆辙吗?
本文转载自新酒食,只做信息分享使用,本文观点不代表酒业时报-酒业报-WineTimes中文网立场。