酒庄不是“把酒厂修得漂亮一点”。它是一种把重资产、长周期和DTC转化捆在一起的经营形式:意义在于把品牌体验变成可复用的用户关系资产,挑战在于这笔重资产必须被某个品类的现金流节奏托住。 郎酒现在有三座酒庄,也就有了三本账——郎酒庄园算品牌账,龙马酒庄算品类协同账,峨上算时间账和DTC账。
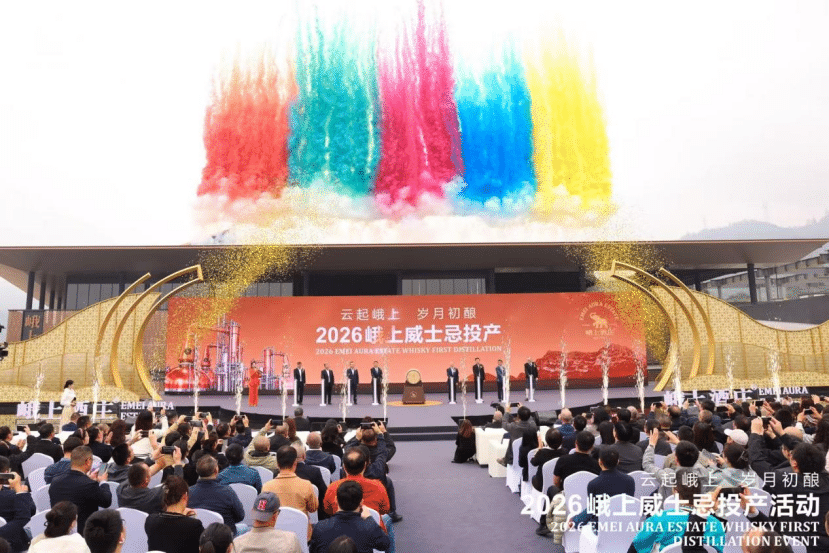
11月6日的封藏仪式很短,威士忌的账本却很长。
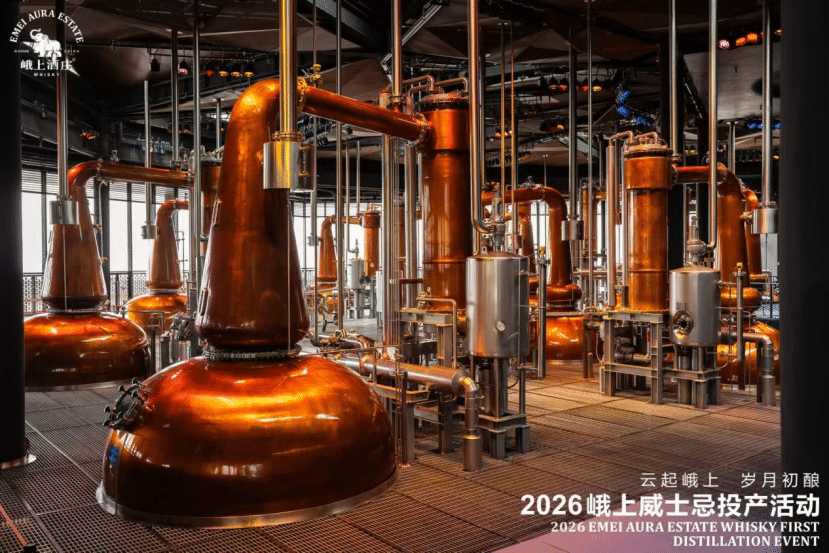
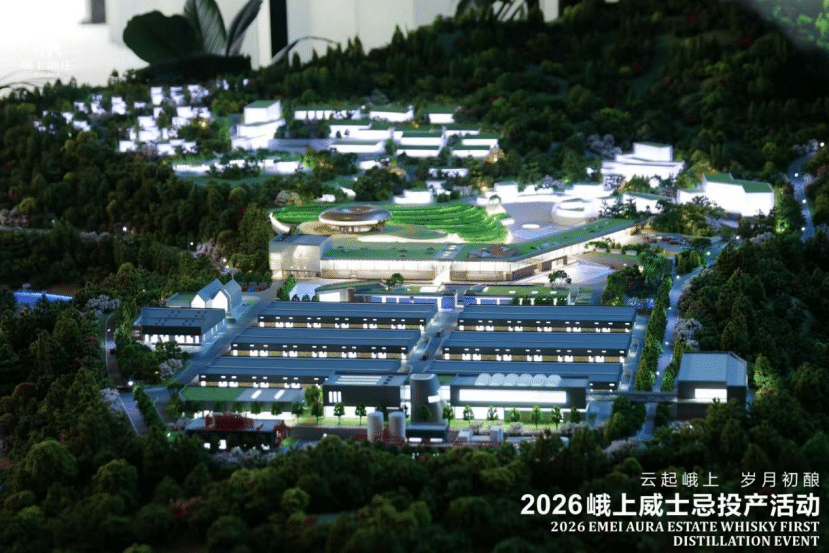
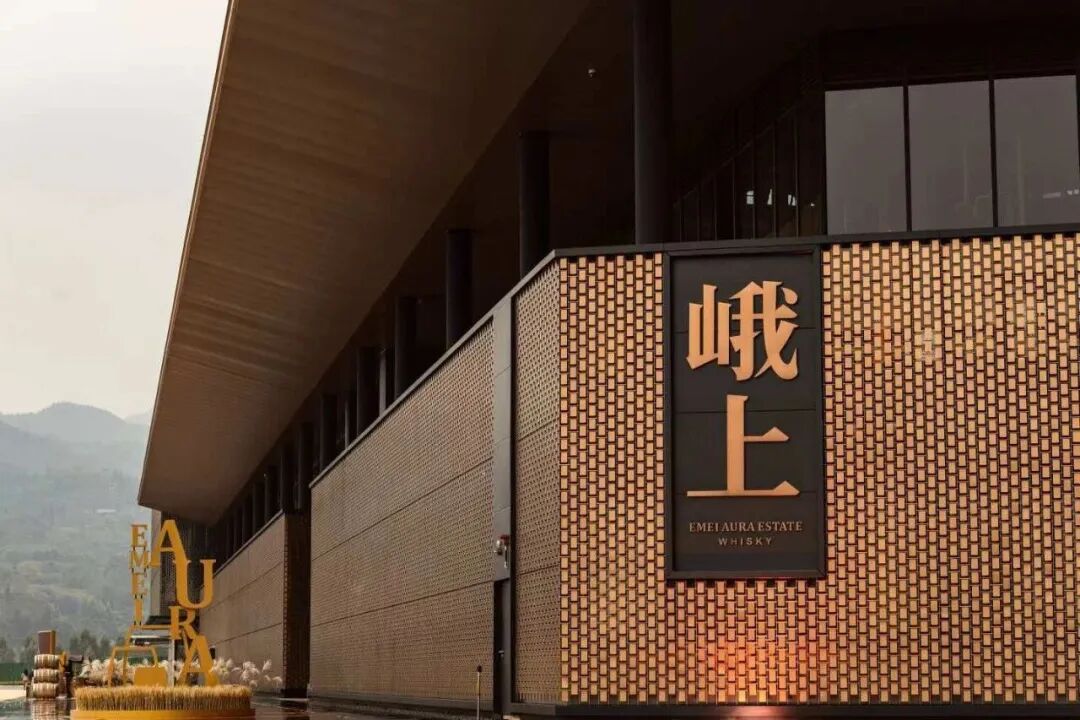
郎酒旗下峨上威士忌酒厂正式投产,建成年产1万千升(纯酒精)单一麦芽原酒产能,在国内单一麦芽威士忌酒厂中居首。投产前一日,郎酒集团董事长汪俊林透露了一个更值得细品的数字:峨上最初规划年产能2000千升、投资约10亿元;此后产能加码至1万千升,“把酒厂、酒庄加在一起,我们估计要投上100亿元”。从10亿到100亿,筹码翻了十倍。
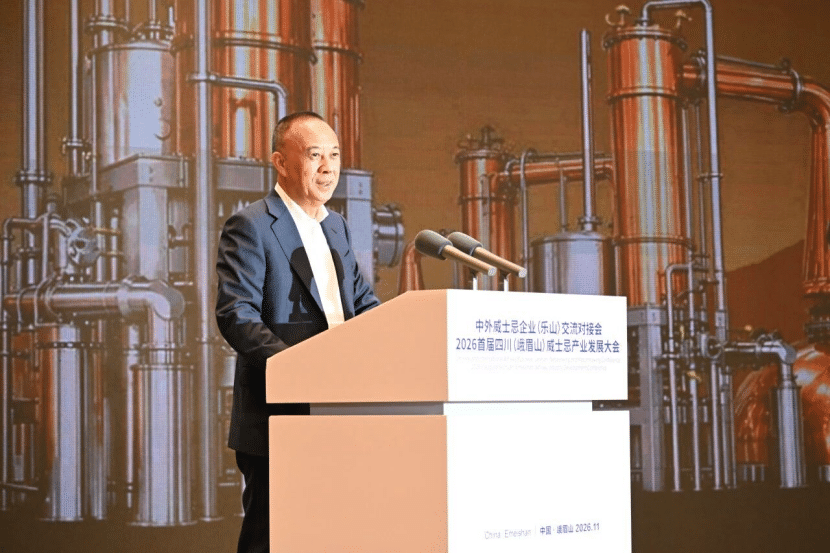
郎酒庄园、龙马酒庄、峨上酒庄三座酒庄并立,“三大酒庄,行业唯一”的格局正式落定。但在酒业时报看来,三座酒庄看似同一战略的延续,实则嵌入了三种截然不同的资产属性与现金流节奏。混在一起看,会高估“行业唯一”的当下含金量;分开看,才能看清郎酒真正在下什么棋。
峨上要算的是一笔“时间账”,
它的财务逻辑和白酒产能不是一回事
威士忌的物理时间是刚性的。
现行国家标准要求单一麦芽威士忌原酒在橡木桶中陈酿不少于3年,能够支撑高端定位的酒款通常要5到10年。峨上2026年11月投产,以合规的单一麦芽产品形态进入市场,最早也要等到2029年11月之后;高端酒款的时间线还要往后推。在此之前,酒庄维护、熟成管理、接待体系运转,全是现金流出。
这不是郎酒独有的处境,而是威士忌酒庄的资本结构决定的。
百润股份2026年定增方案中“麦芽威士忌桶陈扩能项目”披露的财务测算提供了一个公开参照:税后内部收益率9.06%,含建设期的静态投资回收期11.99年。更值得注意的不是这两个数字,而是媒体在同一篇报道中指出的一个事实:百润前两轮威士忌募资项目虽已达到预定可使用状态,但受制于至少3年的陈酿周期,“至今尚未在财报中单独贡献收益”。
白酒技改的回报节奏完全不同。
古井贡酒酿酒生产智能化技改项目的税后内部收益率为22.81%,含5年建设期的动态投资回收期约8.54年。这里需要留意口径差异:百润披露的是静态回收期,古井披露的是动态回收期,两者不能直接比大小。
但即便把口径差异考虑进去,两组数字背后的现金流形态差异依然清晰——威士忌原酒要在橡木桶里“住”上数年才能变成可销售的商品,白酒产能投产后可以较快进入产销循环。
威士忌酒庄的资本回报节奏,在结构上慢于白酒产能扩张。
酒业时报认为,这并不意味着峨上“不该投”。它意味着峨上的成功标准不能被简化为“产能国内第一”。真正该盯住的指标,是威士忌业务的DTC转化效率能否在陈酿成熟之前,覆盖掉酒庄的资本成本和运营成本。
前两座酒庄的“品牌账”已经跑通了一部分
但它不能直接复制到威士忌上
在讨论峨上之前,有必要先看清郎酒庄园和龙马酒庄各自在算哪本账。
郎酒庄园算的是“品牌账”。
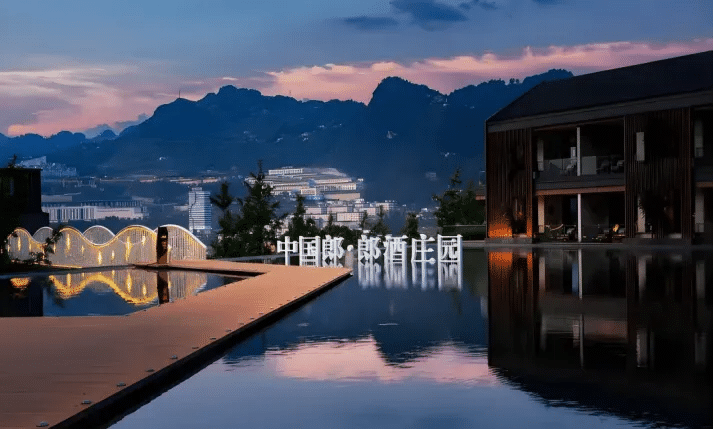
2025年庄园会员增长44%,产品总开瓶数增长18%,红花郎宴席增长73%;会员体系中企业家会员超过6万名,累计接待访客超百万人次。从公开到访者反馈看,服务细节、餐饮水准、天宝洞的视觉冲击构成了白酒行业少有的体验上限。
它的本质是白酒渠道体系的“关系放大器”:庄园的“重”,附着在一个现金流已经成熟的品类之上,有渠道体系分担。但“品牌账”的另一面同样真实——青花郎终端价格与指导价之间的落差持续存在,经销商反馈分层明显。
庄园能把原本就经营郎酒、客情到位的商家再推一把,但它无法替代价格体系和利润分配的根本性修复。
龙马酒庄算的是“品类协同账”,但它不是白酒庄园的简单复制。
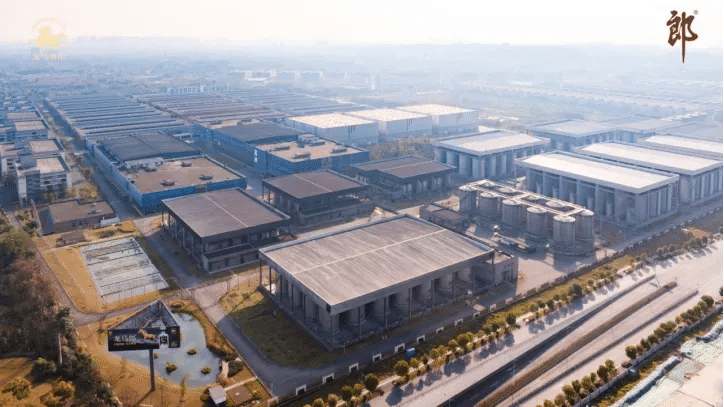
龙马酒庄规划总投资约150亿元,全面建成后浓酱兼香年产能目标15万至20万吨、贮存目标50万吨。
兼香与酱香共享白酒的渠道逻辑和消费场景,但兼香品类的市场认知和价位结构又与酱香存在差异——它的现金流节奏介于成熟酱香与尚在培育期的威士忌之间,回报逻辑也介于“品牌账”与“时间账”之间。
把龙马简单归入“品牌账”或“时间账”,都会丢失它真正的战略含义:它是郎酒在白酒体系内部的一次品类纵深,而非跨品类的资产跳跃。
三座酒庄放在一起,差异就清楚了:白酒庄园嵌入的是成熟品类的渠道体系,威士忌酒庄嵌入的是一个尚在形成中的品类和一套尚待验证的DTC能力。前者的风险是周期性的,后者的风险是结构性的。
国际参照给出的不是“该不该做酒庄”
而是“酒庄靠什么活”
苏格兰、日本和纳帕的经验放在一起看,指向一个比“客流”更关键的变量:DTC转化效率,而不是访客数量,决定酒庄旅游的财务性质。
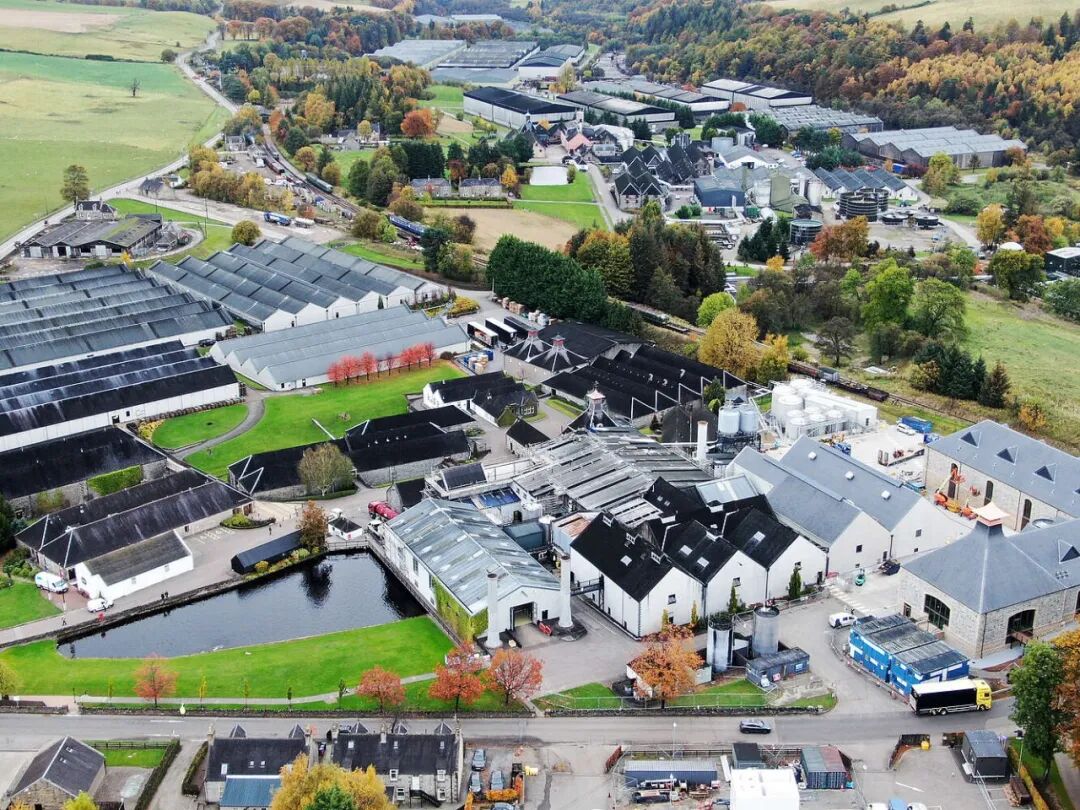
苏格兰威士忌协会数据显示,2024年蒸馏厂访客270万人次,超过2019年疫情前的261万人次。但Sip Seekers在2026年10月发布的建模显示,苏格兰过夜游客中当时只有约20%会到访蒸馏厂;若提升至30%,五年内可为行业带来约9600万英镑的额外直接收入。
必须强调的是,这是一个模型估算,不是官方预测,但它精确地指出了酒庄旅游的财务杠杆在哪里:不在“来了多少人”,而在“多少人从参观者变成了持续购买者”。
帝亚吉欧提供了一个反向案例。
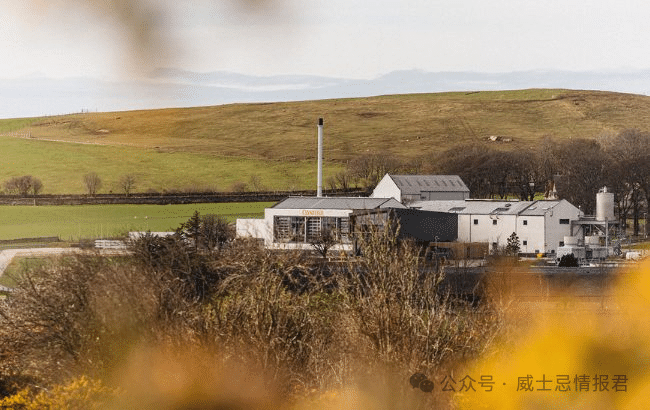
2026年1月,帝亚吉欧确认关闭Clynelish蒸馏厂游客中心——该中心2021年4月才在翻新后重新开放,据《Herald Scotland》报道,2023年访客约1.87万人,客流与人均收入不及预期使运营成本难以合理化。同期,另外两个尊尼获加“四角”游客中心的开放时间从七天缩减至五天。
当旅游设施被定位为“可切割的品牌支出”而非“不可替代的收入基础设施”时,周期下行中的第一刀就会落在它身上。
据《金融时报》2026年1月报道,帝亚吉欧、保乐力加、金巴利、百富门、人头马君度五家上市烈酒企业合计持有约220亿美元陈年烈酒库存,为十多年来最高水平;该报道测算,帝亚吉欧陈酿库存占年营收比重由2022财年34%升至2025财年43%。
日本三郎丸蒸馏所展示了另一条路径。
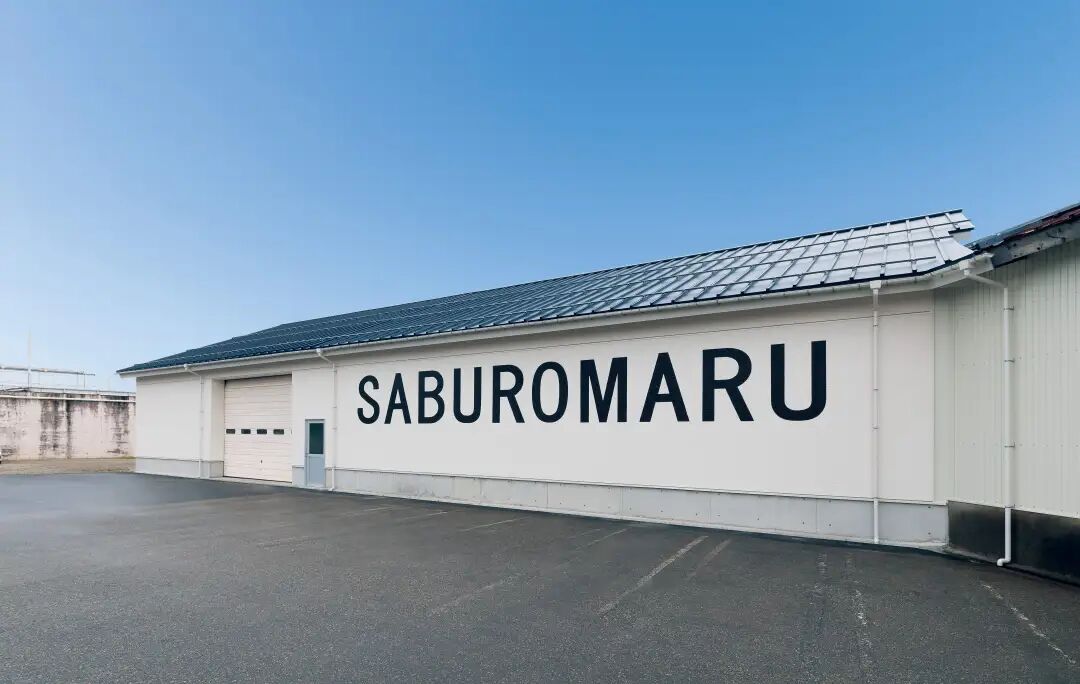
2025财年访客约4.5万人,创历史新高;2021财年疫情期为1.25万人,访客规模达到彼时的3.6倍。真正值得注意的不是人数,是价格结构:1小时导览收费5000日元,含“Handfill”(访客亲手从桶中取酒装瓶带走)的导览收费3万日元,是基础导览的6倍。
体验空间增设后,客单价和销售额均创历史新高。体验的深度本身在生产购买理由,而不依赖品牌声量的事先铺垫。
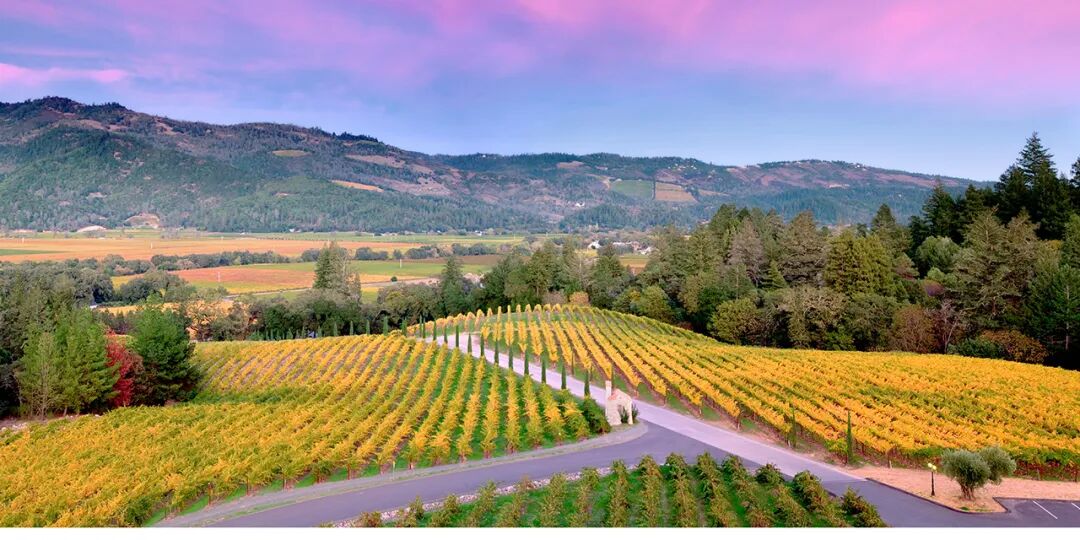
纳帕的数据则从消费端提示了风险。
2025年纳帕品酒室订单中位数仍为全美最高(266美元),但较2023年下降83美元,降幅近24%;纳帕是2025年唯一会员流失超过获取的主要产区,平均流失率24%、获取率16%,净变化为负8%,且这一现象至少已持续两年。
BMO《葡萄酒市场报告》指出,优质生产商约80%的收入依赖DTC销售。存活下来的酒庄转向的是降价品鉴、配餐、教育项目和娱乐活动,而不是继续堆砌奢华感。
酒业时报认为,这三组经验对峨上的启示不在“要不要做Handfill体验”这个层面。更根本的问题是:白酒庄园的体验设计核心是“接待的完美”——服务、餐饮、场景震撼,这些能力峨上可以继承。但威士忌酒庄的DTC转化,更依赖“参与的不替代性”和“价格的庄内外一致性”。
当消费者可以在庄外以更低价格买到同一款酒时,酒庄体验如果只停留在“被招待得很好”,情感记忆会在价格信号面前迅速折旧。高端体验本身不是护城河,能够持续生产购买理由的体验才是。
郎酒真正的考题
是同时管理三种时间
把三座酒庄放在同一张逻辑框架上看,它们的“含金量”不在同一本账上。白酒庄园的壁垒在于渠道关系和品牌势能,威士忌酒庄的壁垒在于陈酿时间本身和DTC能力。前者的风险是周期性的,后者的风险是结构性的。
但结构性风险的另一面,是结构性机会。
郎酒做了一个在国际酒庄模式中并不多见的选择:用白酒主业的现金流,为威士忌酒庄支付“陈酿时间”的成本。
苏格兰中小酒厂的酒庄旅游之所以具有生存意义,是因为它们没有白酒主业可以依靠;帝亚吉欧可以关闭游客中心,是因为旅游从来不是它的核心。
郎酒的位置在两者之间——它有足够的体量去承受威士忌酒庄的投入期,但它的体量也意味着,这笔投入最终要回到集团整体的回报框架中被审视。
峨上酒庄真正的投产日,不是2026年11月6日。
它是在第一批峨上单一麦芽以足以支撑百亿酒庄估值的价格、在酒庄之外的市场上被持续购买的那一天。在那一天到来之前,这座万吨酒庄最需要证明的,不是它比谁大,而是它能不能在“时间”这个最公平也最残酷的裁判面前,把酒庄从一笔沉没的重资产,变成一套可复用的DTC能力。
在酒业时报看来,郎酒持续加码庄园的前景,不取决于庄园做得好不好——在体验执行层面,郎酒庄园已经跑到了行业前面。前景取决于郎酒能否在组织逻辑上承认,三座酒庄是三种不同的资产,需要三套不同的运营哲学和考核标准。“三大酒庄,行业唯一”真正的稀缺,不是规模,是同时管理三种时间尺度的能力。
这件事,中国酒业还没有人完整做过。郎酒已经上路,接下来要看的,是它能不能把“唯一”变成“可持续”。
原创文章版权归本网所有;转载文章归原作者所有。发布者:酒业时报,转载请注明出处:https://www.thewinetimes.com/gongsi/13573