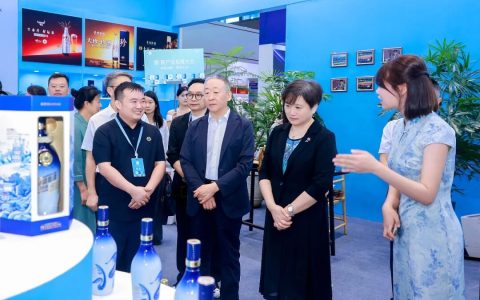
10 月的南京,梧桐金与洋河蓝撞了个满怀。10 月 15 日至 17 日,以 “一颗好糖 两种甜蜜” 为主题的第 115 届全国糖酒会在南京国际博览中心举行。本届秋糖以 18 万平方米、超 3500 家展商的体量落地金陵,洋河股份以 “首席合作伙伴” 身份坐镇主场。全城大屏、高铁站、餐饮终端,洋河蓝几乎铺满了南京的公共视觉面;展馆内人头攒动的互动体验,再加上多元消费场景的渗透,洋河把 “主场优势” 打出了一套组合拳。

如果只看这些,不过是一场东道主的排面叙事。但在酒业时报看来,真正值得拆解的,是排面之下的触角转向:一家长期以渠道深度分销著称的头部酒企,正在把最重的动作,放在离消费者开瓶最近的地方。换句话说,洋河把糖酒会的一部分重心,从 “经销商看产品” 转向了 “消费者尝产品”。
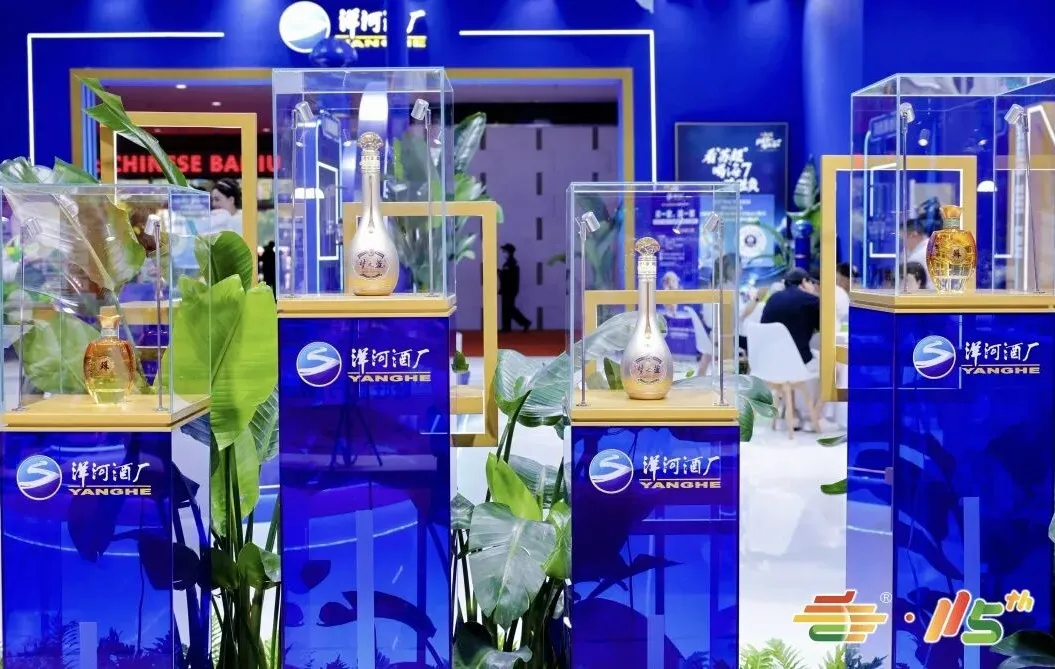
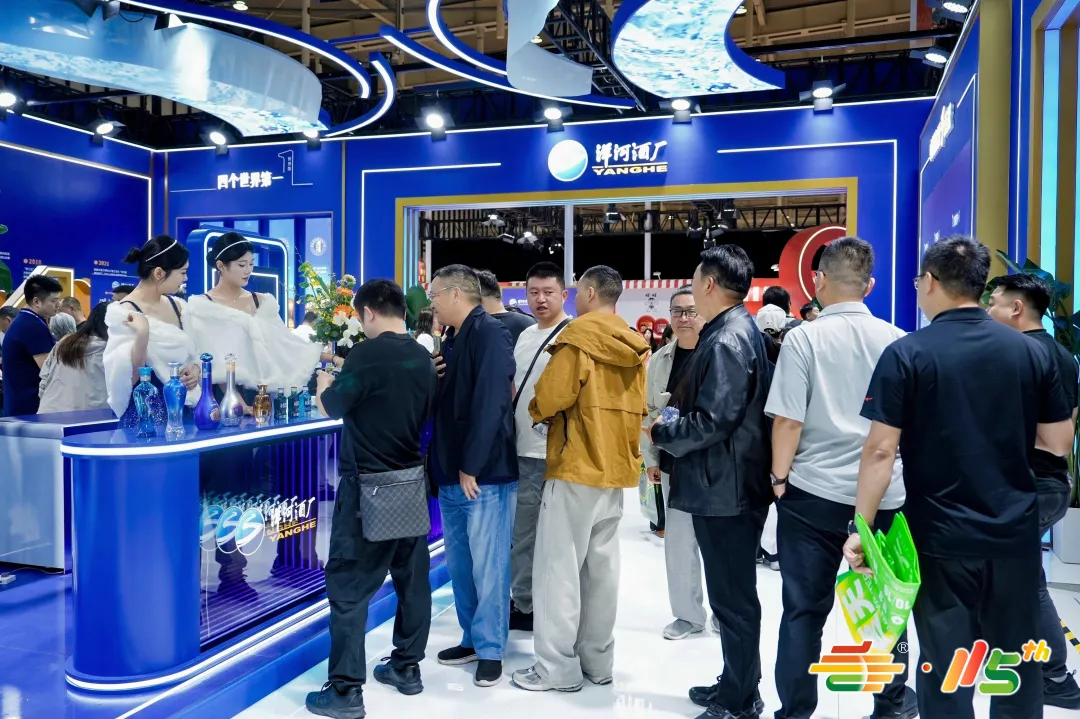
今年洋河展厅延续 “蓝色经典” 视觉基因,深邃、通透、灵动的空间设计,让人一进场就能进入洋河的品牌语境。循环播放的视觉大片与专业绵柔品鉴区配合,把 “看展” 变成了 “沉浸式观赏 + 品鉴体验”。但真正让洋河在众多展位中脱颖而出的,不是空间设计,而是它在传统看展与招商功能之外,另开了一条完全不同的叙事线。
“薅洋毛” 不是热闹,是一次成本极低的消费者触达实验
糖酒会的传统语法是 B 端语法:展位大小、经销商接待规格、招商政策力度。洋河今年保留了这个语法,却在其旁边开了一条完全不同的语法线 ——“秋糖 4 号馆,洋河约您薅‘洋’毛”。扫码打卡、限时优惠、绵柔品鉴、鸡尾酒试饮,一套组合下来,展位排队最长的不再是签约台,而是体验区。
在酒业时报看来,这个动作的分量不在热闹本身,而在于它是一次成本极低的消费者触达实验。中酒协与毕马威联合发布的《2026 中国白酒市场中期研究报告》显示,全行业库存突破 3000 亿元,周转天数约 900 天,56.6% 的经销商反馈价格倒挂程度较上年同期加重。当渠道的 “蓄水池” 已经装不下更多压货时,酒企唯一还能扩张的增量池,只剩消费者的杯子。洋河用一场低门槛的互动,把糖酒会的流量从 “经销商看产品” 扭转为 “消费者尝产品”,本质上是在渠道承压的地带,铺一条直连开瓶的短链路。
营销学里有个朴素道理:消费者对品牌的记忆,往往来自一次可感知的接触,而不是一张招商政策表。酒业时报认为,这件事的参照价值不在于 “薅” 了多少羊毛,而在于它验证了一个判断:在存量博弈阶段,C 端触达的成本远低于 B 端压货的边际成本。一场扫码游戏的投入,换来的可能是一个年轻消费者对 “绵柔” 的第一口记忆 —— 这笔账,比多压一箱酒到经销商仓库里要划算得多。谁能把消费者请到品鉴杯前,谁就多拿了一张通往下一轮竞争的入场券。
小绵洋的定价,才是洋河年轻化叙事里最诚实的一句话
展厅里另一条容易被 “主场光环” 盖过的线索,是新品。小绵洋在秋糖亮相,42 度与 52 度分别定价 25.8 元、26.8 元,125ml 装,已在宿迁陆续铺开,主要面向小聚、夜宵等轻量消费场景。搭配亮相的还有金头排、映夏等产品,共同构成了洋河在年轻化和轻社交场景上的产品阵列。
白酒行业谈 “年轻化” 谈了不止十年,多数做法是在包装和营销话术上做加法,在价格上维持甚至上探。小绵洋的不同在于,它把年轻化的锚点从 “品牌姿态” 拉回到了支付意愿。25 元价格带、125ml 容量、轻社交场景,指向的不是 “年轻人应该喝白酒” 的教化逻辑,而是 “年轻人此刻愿意花多少钱喝一口” 的现实逻辑。在次高端价格带持续承压的背景下,这种向下扎根的产品选择,比任何品牌宣言都更诚实地回应了消费力的真实水位。
结合洋河的经营策略来看,这个选择的内在一致性更强。华鑫证券研报显示,2026H1 洋河白酒吨价同比提升 3.7%,在主动优化渠道节奏的背景下,产品结构持续向有真实动销的方向集中。小绵洋切的是增量场景,金头排和手工班守的是价值标杆 —— 这是洋河在深度调整期里比短期营收数字更值得跟踪的结构性变化。
“全明星阵容” 背后,产品矩阵正从价格带覆盖转向场景覆盖
现场,洋河携 “全明星阵容” 集体亮相:以梦之蓝手工班、梦之蓝 M6+、梦之蓝水晶版为代表的高端产品矩阵,以天之蓝、海之蓝为代表的国民经典,搭配贵州贵酒、文创产品,以及新品金头排、时尚小酒 “小绵洋” 等年轻化重磅新品悉数登场。
这套阵容如果只看价格带,是 “高端 — 国民 — 年轻” 的覆盖;但酒业时报更愿意从场景角度理解:梦之蓝手工班、M6+、水晶版守的是价值标杆和高端礼宴场景;天之蓝、海之蓝稳的是国民消费和日常聚饮基本盘;贵州贵酒、文创产品拓展的是品类与礼赠表达;金头排、小绵洋则把触角伸向年轻化、轻社交的新场景。产品矩阵的分层,正在从 “价格带覆盖” 转向 “场景覆盖”。
这也是洋河今年秋糖最容易被忽略的一层信息:它不只是在展示 “我有什么酒”,更是在展示 “这些酒分别进入什么生活场景”。对一家头部酒企而言,能把产品放进消费者的具体时刻里,比单纯把产品摆满展台更有长期价值。
主场优势的真正用途,是测试 “品牌 — 场景” 的浓度
洋河是南京秋糖的东道主,主场优势显而易见。但主场优势如果只用来做视觉霸屏,就浪费了。酒业时报看来,洋河在用主场做一场场景浓度的压力测试:让洋河蓝不只出现在大屏上,也出现在消费者的品鉴动作、互动游戏和社交分享里。
展厅里的专业绵柔品鉴区,是把 “绵柔” 从广告词变成口感记忆;循环视觉大片,是把 “蓝色经典” 从包装符号变成空间体验;“三重薅洋毛” 互动,是把品牌接触从 “被动看” 变成 “主动玩”。这三件事叠加起来,指向同一个方向:把品牌展示升级为场景植入,把糖酒会流量转化为消费者对洋河的口感记忆和场景联想。
另一个容易被当作常规营销忽略的动作,是 70 家江苏餐饮品牌参与的 “秋糖美食地图”,南京大牌档、小厨娘等本地餐饮终端与洋河产品形成场景绑定。表面上看,这是东道主的地利便利;往深一层看,洋河是在用主场测试另一件事:基地市场的渠道密度与消费频次密度之间,并不能天然划等号。把酒摆满终端货架是一回事,让消费者在吃饭、聚会、夜宵的日常场景里自然想起打开一瓶洋河,是另一回事。餐饮终端的场景渗透,恰恰补的是后者的课。
酒业时报看来,洋河在主场做这件事的逻辑是清晰的:用一个高势能的城市级事件,把 “品牌展示” 升级为 “场景植入”。如果 “秋糖美食地图” 的模式在江苏跑通了 —— 消费者在餐厅点洋河是因为场景适配而非促销推动 —— 那它就具备了向省外重点市场复制的可能性。这比在糖酒会上多签几个经销商,对长期动销的意义要大得多。主场排面是面子,场景触达是里子。洋河今年秋糖的面子和里子,方向是一致的。
在酒业时报看来,行业处在从渠道驱动向消费驱动换轨的阶段,评价一家酒企的动作,不能只看它展位多大、声量多响,更要看它的资源投向哪里。从本届秋糖看,洋河的投向很清晰:高端产品守价值,国民经典稳基本盘,年轻新品拓场景,互动体验拉近消费者,主场势能放大品牌声量。
这条路不会在一场糖酒会里走完,但它回答了一个更值得关注的问题:当糖酒会不再只是招商会,酒企应该把触角伸向哪里?洋河给出的答案是 —— 伸向品鉴杯,伸向消费者的具体场景,伸向开瓶的那一端。
原创文章版权归本网所有;转载文章归原作者所有。发布者:酒业时报,转载请注明出处:https://www.thewinetimes.com/gongsi/13202