青岛啤酒没能顺利“喝下”即墨黄酒,第一次酒类跨界大整合以失败告终。
10月27日,公司宣布,因协议约定的交割先决条件未能满足,对即墨黄酒100%股权的收购终止。
中国啤酒行业,经过上一轮高端化转型,走出了产销整体下滑的阴影。如今,进入高端化的下半场,再次陷入增长的瓶颈期,啤酒行业需要新的更强的动能。
跨界整合,或是大势所趋。
终止“喝黄酒”
筹划推进数月,青岛啤酒(600600.SH)最终未能饮下即墨黄酒。
今年5月7日,为增强产业协同和企业发展竞争力,青岛啤酒与新华锦集团、鲁锦集团及即墨黄酒签订《股权转让协议》,拟以6.65亿元对价,收购即墨黄酒100%股权。
据即墨黄酒官网介绍,1975年,当地出土了距今5000多年左右的陶器“小酒杯”,商代提酒用的陶器“堤梁卤”和喝酒用的“爵”等酒器,证明从原始社会开始,即墨就已经开始酿酒了。
春秋战国时期,即墨一带酿造老酒已极为兴盛,这种“醪酒”为当地民间最常用的助兴饮料和祭品。清光绪年间,即墨城内有“隆盛栈”等有名老酒馆十几家,可见即墨老酒当时之盛。
解放后,即墨当地组建即墨黄酒厂,为区别于其他地区生产的黄酒,即墨黄酒厂将其生产的黄酒称为“即墨老酒”。2006年,即墨黄酒被授予中华老字号的荣誉。
即墨黄酒为新华锦集团旗下企业,由新华锦集团和鲁锦集团分别持股45.45%和54.55%。
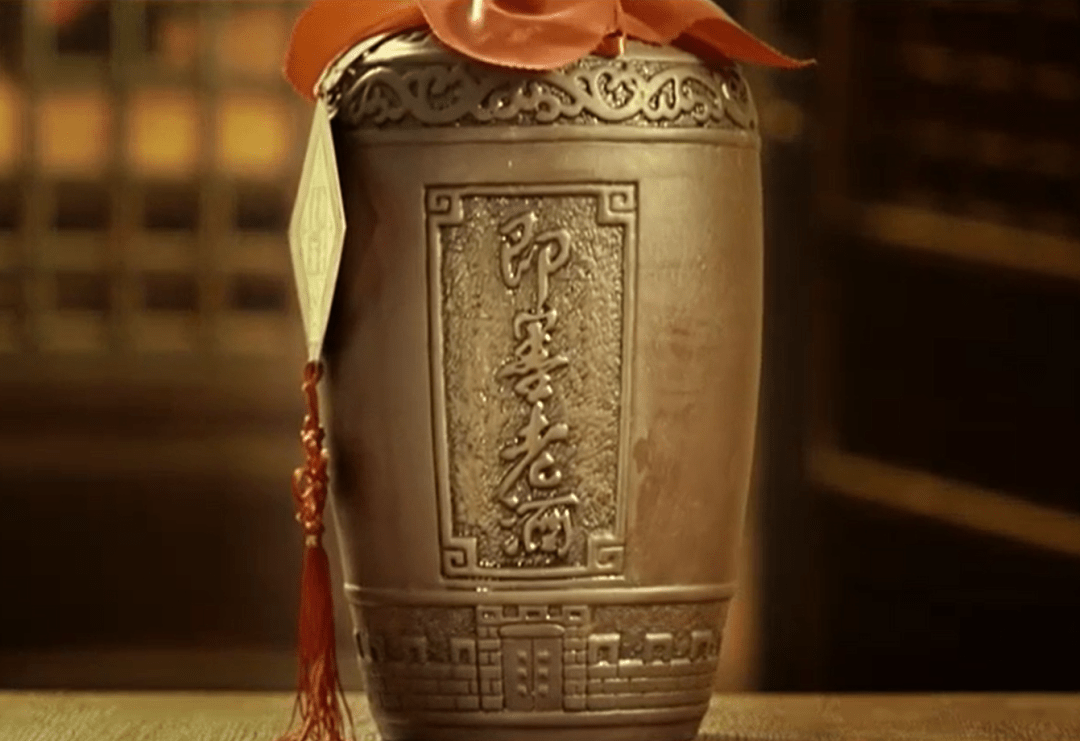
黄酒是中国历史最悠久的古老酒种,业内有“北即墨南绍兴”之称,即墨黄酒为中国北派黄酒的代表,被誉为“黄酒北宗”。
然而,黄酒在中国的发展远不及白酒,具有明显的区域性特征,且近几年还呈现出了规模萎缩的态势。
数据显示,2019年全国规模以上黄酒企业110家,销售收入为173亿元。到了2023年,规模以上黄酒企业减少至81家,销售收入降至85.47亿元,其中14家亏损。作为黄酒龙头的古越龙山,年收入也不足20亿元。如今,黄酒在国内酒水市场中的销售额占比仅在2%左右。
这也注定了即墨黄酒的规模有限。数据显示,2024年,该公司营业收入1.66亿元,净利润3047万元。
那么,年收入超过300亿元的青岛啤酒,为何钟情于小小的即墨黄酒?公司表示,通过收购可以进一步丰富公司产品线,即墨老酒与公司的啤酒产品,可以在销售淡旺季上形成市场互补。
未曾想,今年9月以来,新华锦集团和鲁锦集团因为诉讼,所持即墨黄酒股权被大量冻结,青岛啤酒的这宗收购横生变数。
10月25日,青岛啤酒披露收购即墨黄酒100%股权的进展,因协议约定的交割先决条件未能满足,本次股权收购交易终止。
啤酒增长动能不足
中国的啤酒工业已走过数十年,在一城一啤到行业大整合的过程中,中国啤酒产业迎来了自己的黄金时代,中国也一跃成为全球啤酒产销量最大的国家。
在此期间,本土厂商扩产增量,用海量的平价啤酒,持续满足着大众市场的需求。数据显示,1978年,中国的啤酒产量为40万千升,到2013年飙升至5062万千升。
随着人口结构、社会经济和消费文化发展的转变,从2014年开始,中国啤酒的产量进入到了一轮长达7年的下滑通道。
陷入增长的瓶颈期,中国啤酒产业的参与者经过几年煎熬,于2016年开启了一场以高端化为主线的升级转型。
本就高端化相对突出的青岛啤酒,推出青岛+崂山的双品牌战略,通过原浆生啤、青岛白啤、百年之旅、一世传奇等产品继续冲击高端市场。
作为全球销量第一的雪花,则实施“3+3+3”战略,通过3个3年来蓄力、提质,决胜高端。
在这一轮高端化转型过程中,最突出表现是价格的提升。2019年-2023年,中国啤酒市场的平均吨价分别为4264元、4306元、4449元、4907元、4917元左右。其中,提升最明显的青岛啤酒,2019年吨价尚不足3500元,2023年超过4200元。
上述5年间,中国啤酒产量只增加了3%,但行业收入增加了19%,利润总额增加了95%。
作为中国啤酒初代巨头的青岛啤酒,2014年销量915.4万千升,达到巅峰。此后,也随着市场整体的下滑而销量下降。
经过数年调整,青岛啤酒终于止住了销量下滑的趋势,2022年再度回到807.2万千升的高点。然而,2023年和2024年,公司啤酒销量连续下滑,2024年全年销量754万千升,为2012年以来的最低点。2024年,公司实现营业收入321.4亿元,同比下滑5.30%。
今年以来,市场环境有所改善,前三季度,青岛啤酒实现营业收入293.7亿元,同比增长1.41%,归母净利润52.74亿元,同比增长5.70%。
在当前的市场环境下,啤酒行业整体大幅增长已缺乏明显动力,青岛啤酒和所有啤酒市场参与者一样,都需要寻找新的动能。
融合是大趋势
事实上,青岛啤酒收购即墨黄酒进行跨界,在中国酒行业中并非新故事,各个酒类市场的同业或跨界整合早已徐徐展开。
在上一轮白酒行业的调整期后,多家白酒企业争相布局红酒等业务,只是因为白酒通过全国化和高端化实现了快速复苏,多元化业务在各白酒企业的优先级下降,导致白酒企业的跨界经营普遍不太突出。
华润进军白酒的势头也一度很猛,相继并购金沙酒业、参与金种子重组,虽然,遭遇新一轮白酒行业的大调整,华润跨界白酒暂时算不上太成功,但大方向并没有错。
近几年,在中国市场热度颇高的威士忌,天佑德、洋河股份、古越龙山、郎酒等传统酒企,快速通过不同方式参与其中。
今年,青岛饮料集团由青岛市直企业改为隶属于青啤集团,与青岛啤酒成为了兄弟公司,又给了市场一定的想象空间。
青岛饮料集团业务以矿泉水、特色饮料、葡萄酒制造为主,旗下拥有崂山矿泉水、青岛葡萄酒两个“百年老字号”品牌,近几年颇具网红气质的崂山白花蛇草水、崂山可乐,也属于青岛饮料集团产品。
在今年5月的一次投资者交流会上,有投资者关心上市公司是否有意整合饮料集团的业务。青岛啤酒管理层表示,公司将坚定不移地发展啤酒主业,但未来不排除在适当的时机对优质资产进行整合配置。
本文转载自斑马消费,只做信息分享使用,本文观点不代表酒业时报-酒业报-WineTimes中文网立场。