9月10日,红星股份全新战略单品“粮爽”正式上市,产品定位“新一代净爽口粮酒”,依托“五摘八净,一清到底”核心技术IP,瞄准25至45岁品质导向消费群体,卡位30至50元光瓶酒核心价格带。
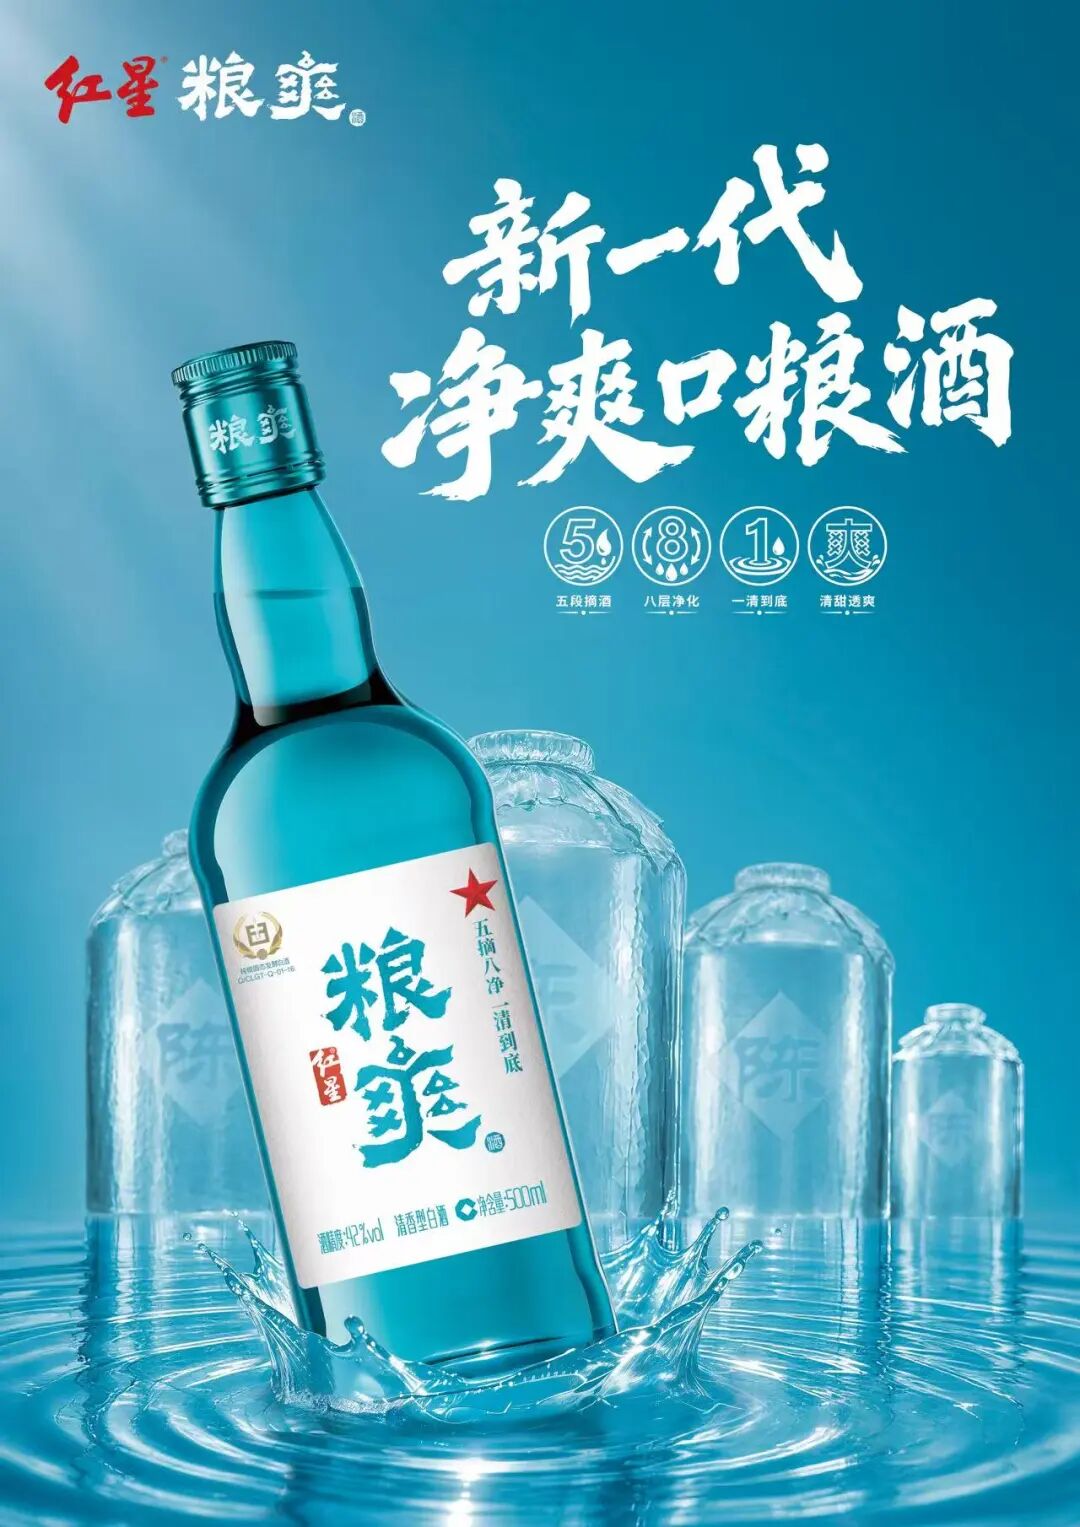
这是红星在光瓶酒赛道品质升级浪潮中的一次关键落子。在玻汾突破百亿、牛栏山持续承压、光瓶酒市场规模突破2000亿元的行业背景下,粮爽的入局时机和产品逻辑,值得从更宏观的视角来审视。
光瓶酒的分化时刻:不是所有赛道都在增长
光瓶酒是2025年白酒行业为数不多持续升温的细分赛道。中国酒业协会数据显示,光瓶酒市场规模已突破2000亿元,连续五年保持两位数增速,是行业平均增速的三倍有余。
但“赛道热”掩盖了一个关键事实:同一赛道内,选手们的处境正在加速分化。
汾酒玻汾2025年销售额达到120亿元,一个光瓶单品卖出了许多上市公司整个酒厂的营收。而曾经的“光瓶之王”牛栏山,其母公司顺鑫农业2025年白酒板块营收降至52.18亿元,同比减少25.89%,归母净利润亏损1.52亿元。核心大单品白牛二全年销量同比下降32.80%。
一个向上,一个向下。分化的分水岭不在价格,而在消费者愿意为什么买单。
玻汾的成功在于“纯粮固态”这一品质标签转化为品牌溢价能力——消费者愿意为确定性的品质支付更高的价格。反观依赖10元左右价格带的产品,在消费升级和成本上涨的双重挤压下,既无法向上突破,又难以维持原有利润空间。
这背后是白酒消费主销价格带的系统性下移。中国酒业协会《2025中国白酒市场中期研究报告》显示,白酒产品主销价格带已由300—500元进一步向100—300元下沉。华泰证券研报指出,口粮酒主要包含百元以下光瓶酒和低档盒装酒,光瓶酒有望成为行业主流品类。
在酒业时报看来,光瓶酒赛道的竞争焦点正在发生转移:过去比的是“谁更便宜”,现在比的是“谁能在合理价格内让消费者感受到品质的确定性”。 而“净爽”这一体感维度的提出,可能正是这一转移过程中的关键变量。
红星的双引擎:产品矩阵重构与消费触达前移
要理解粮爽的战略意义,需要把它放在红星近两年的整体布局中来看。
红星股份近年来持续推进品牌体系升级,构建起“红星高照”与“红星”双品牌运作格局。高端线由“红星高照·宗师1949”等产品锚定年份价值,大众线则涵盖大曲酿、蓝瓶、纯粮兼香等经典光瓶产品。
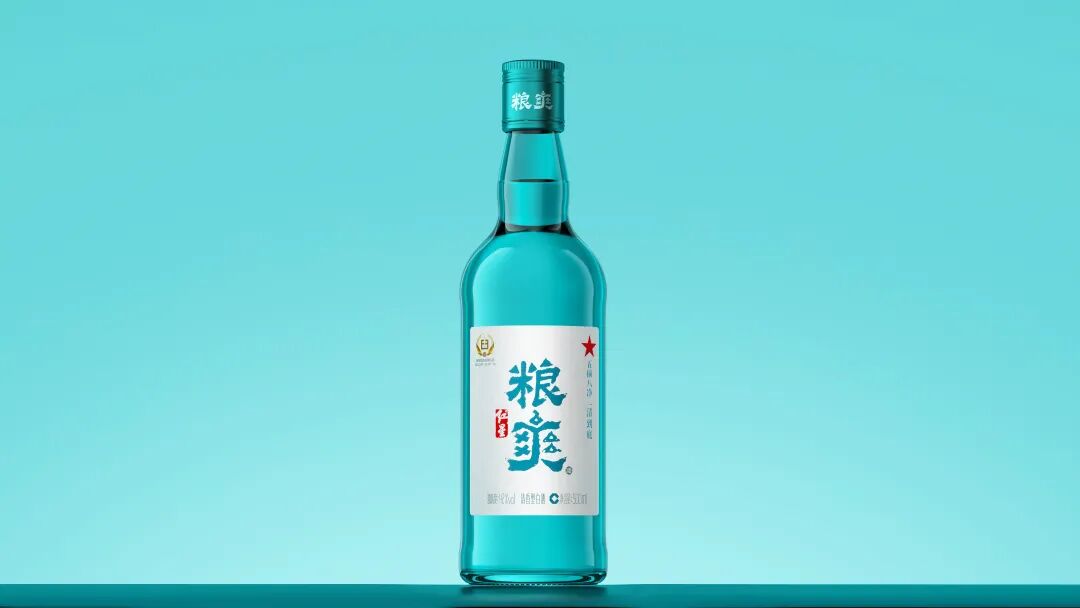
粮爽的落位颇为考究:它面向25至45岁品质导向消费群体,适配日常自饮、好友小聚、家庭聚餐、轻宴请四大场景,卡位30至50元这一光瓶酒量价平衡的核心区间。向上,它不与蓝瓶绵柔8等经典产品争抢存量用户;向下,它用工艺升级的差异化,拉开与低价光瓶产品的距离。
但红星这次的动作不止于产品端。 2026年8月,红星在北京景山区台湾街开出了首家小酒馆业态门店,将国家级非遗二锅头酿造文化引入消费终端,融合白酒品鉴体验与特色餐饮。据红星相关负责人介绍,门店下一步计划加入咖啡、茶饮等业态来吸引更多年轻消费者。
紧接着的9月,粮爽随红星亮相SS2027北京时装周,成为这场时尚盛会的官方指定京味国潮品牌。一家酒企出现在时装周上,看似跨界,实则是品牌年轻化表达的系统性动作。
在酒业时报看来,产品矩阵重构和消费触达前移,构成了红星应对光瓶酒新竞争格局的双引擎。 前者解决“卖什么”的问题,后者解决“怎么让年轻人先尝到”的问题。粮爽恰好是这两个引擎交汇的产物。
“净爽”作为技术IP:可感知的差异化才有壁垒
光瓶酒市场的一个结构性矛盾是:30至50元价格带承载了海量日常饮酒场景,但能够同时实现低刺激、少杂味、轻饮用负担的产品并不多见。
 “净爽”一词并不新鲜,泸州老窖二曲(2025版)等产品也曾以“口感净爽”作为卖点。但大多停留在感官描述层面,缺乏系统性的工艺支撑和技术表达。
粮爽的做法是把“净爽”从一个形容词转化为一套可拆解、可验证的工艺体系——“五摘八净,一清到底”。
具体来看,五段摘酒在传统“掐头去尾取中段”的基础上进一步精细化:舍弃含低沸点刺激性物质的酒头和高沸点异杂味的酒尾后,再将品质最优的中段酒体分级筛选、按科学比例组合。八道净滤则搭建从毫米级到纳米级的梯度过滤链路,在剔除杂味物质的同时保留粮食本真香气。酒体端采用100%清茬大曲酒,全部选用18个月以上贮存基酒,辅以五年以上老酒调味。
更值得关注的是,红星依托包含1918种风味物质的数据库,完成了正向风味物质强化与负向物质管控。这意味着“净爽”不再是酿酒师口口相传的经验判断,而是有数据标注、有标准可循的技术指标。
在酒业时报看来,粮爽的核心竞争力不在于“五摘八净”这四个字本身,而在于红星把传统酿造经验数字化、标准化的能力。 在光瓶酒同质化竞争日益严重的当下,可复制、可验证的技术IP,比任何营销概念都更有长期壁垒价值。
口粮酒的下一程:谁能把品质“翻译”给消费者
红星光瓶产品在终端的一个细节值得玩味。有媒体在走访超市时发现,全场日期最新、几乎不积压的产品中,就包括15元的红星二锅头。这说明红星在基础光瓶市场拥有扎实的动销能力和渠道信任。
粮爽要做的,是在这个信任基础上,让消费者愿意为“更好的品质”而非“更低的价格”买单。
这道题在白酒行业里并不容易解。光瓶酒长期以来被贴上“低端”标签,消费者对光瓶酒的价值认知存在惯性。但趋势正在变化:消费理性化浪潮之下,“包装趋简、品质升级”已成为主流选择,酒体净度、饮后体感等维度正逐步成为消费者选购的重要标尺。
华泰证券在研报中指出,光瓶酒很好地契合了消费者对于口粮酒“品价比”的需求,当前行业已进入品牌、品质、渠道等多维度竞争的系统性竞争时代。
在酒业时报看来,粮爽的真正考验不在上市之初的渠道铺货,而在于能否用“净爽”这个体感标签,在消费者心中建立起一个清晰的品质坐标——让消费者在货架前做选择时,不只是比较价格,而是能说出“我要那个喝起来干净顺口的”。
这是从“价格带竞争”到“体感带竞争”的跃迁,也是光瓶酒从口粮酒向品质酒转型的关键一跃。红星能不能借粮爽完成这一跃,值得行业持续观察。
原创文章版权归本网所有;转载文章归原作者所有。发布者:酒业时报,转载请注明出处:https://www.thewinetimes.com/gongsi/12871